Como calcular o VGV de um empreendimento e quais premissas declarar
O Valor Geral de Vendas, ou VGV, é o valor agregado de tabela do inventário comercial incluído em um perímetro definido, numa data-base declarada. O indicador…
Imovitec · 22 de setembro de 2026
O Valor Geral de Vendas, ou VGV, é o valor agregado de tabela do inventário comercial incluído em um perímetro definido, numa data-base declarada. O indicador apoia a validação econômica e de produto quando estoque, preços, inclusões, exclusões e regras de cálculo podem ser reproduzidos.
As fontes examinadas não estabelecem uma fórmula legal universal de VGV. O método a seguir é uma convenção operacional, não uma definição jurídica. A Lei 4.591/1964 disciplina condomínios em edificações e incorporações imobiliárias, mas o texto consolidado e os documentos de cada projeto exigem revisão especializada.
Principais conclusões
Um VGV auditável começa com estoque reconciliado e uma versão aprovada da tabela comercial. A memória preserva data-base, perímetro, unidades, premissas e pendências. O resultado é um indicador comercial, não uma comprovação automática de receita contábil, recebimentos, caixa, margem, lucro ou valor presente.
- Calcule o VGV bruto pela soma da quantidade multiplicada pelo preço unitário de tabela de cada item.
- Use uma só data-base e uma tabela comercial aprovada e versionada.
- Adote média ponderada pelas quantidades ao multiplicar unidades totais por preço médio.
- Separe apartamentos, vagas, depósitos, lojas e outros direitos com preço próprio.
- Defina cada dedução antes de empregar o termo “VGV líquido”.
- Mantenha quantidades ou preços ausentes como pendências e bloqueie o total definitivo.
Para conhecer o papel estratégico do indicador, leia o que é VGV e como ele pode orientar a estratégia de um lançamento.
Qual é a forma mais auditável de calcular o VGV bruto?
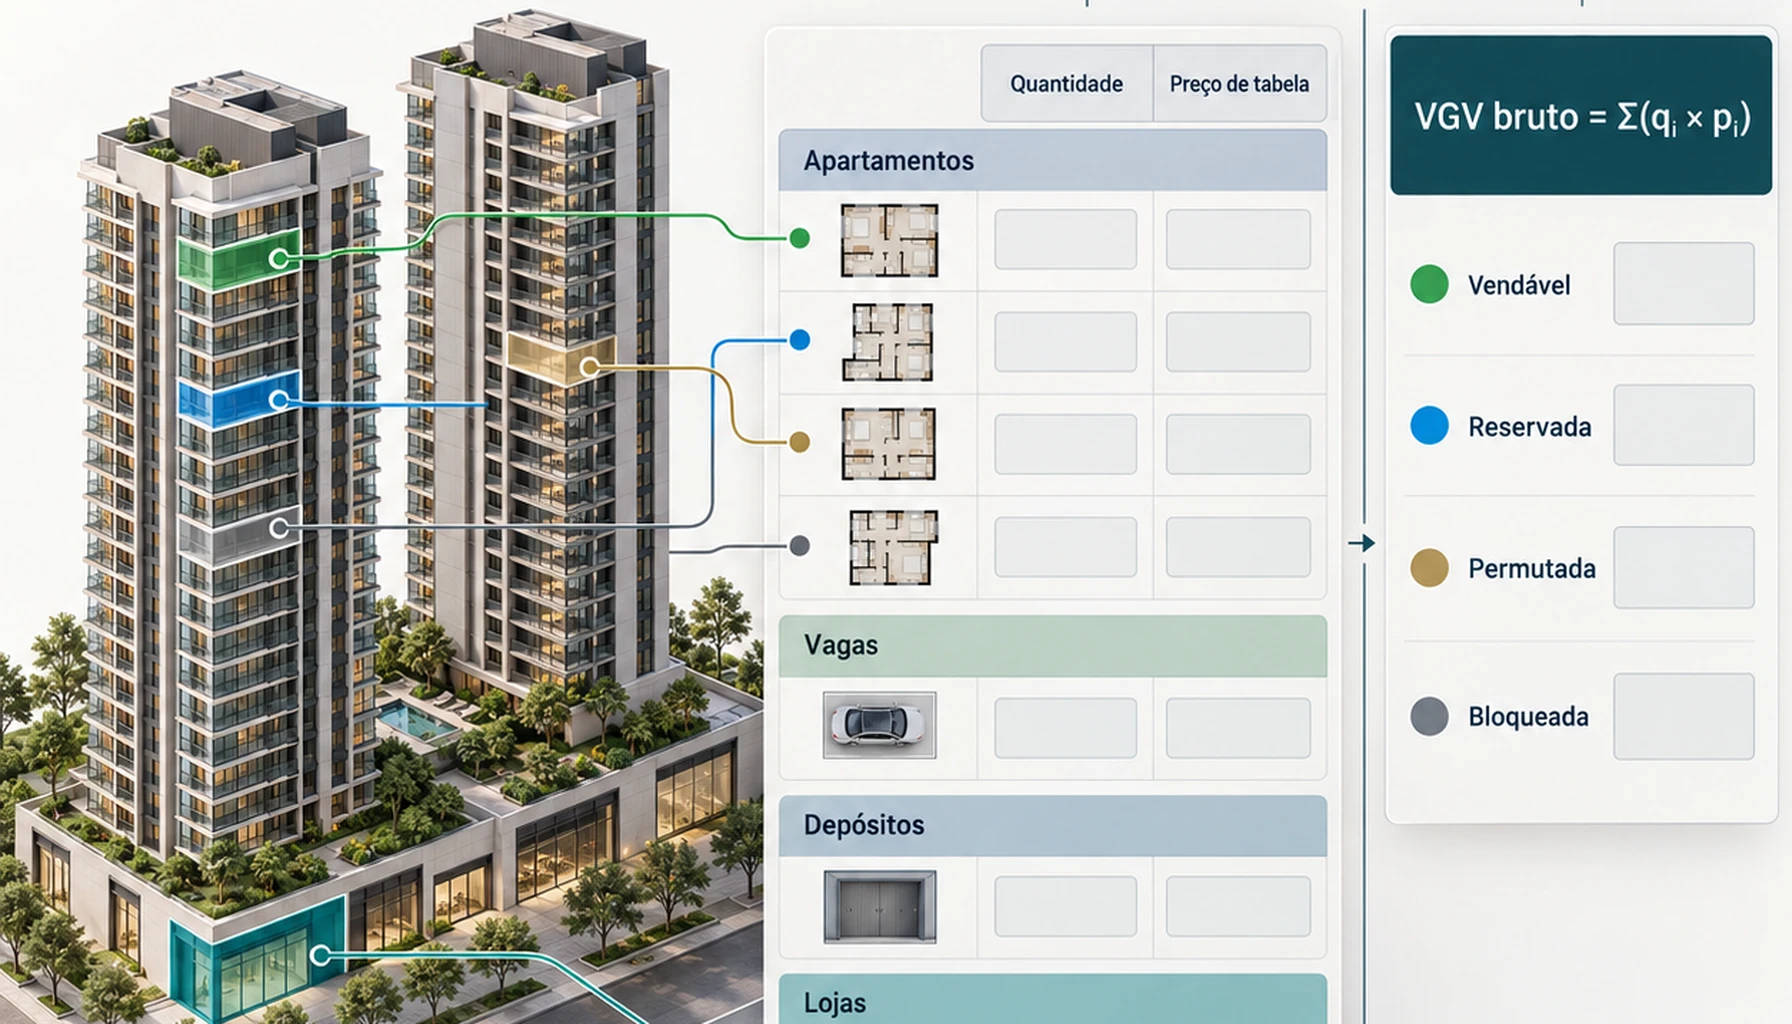
A forma operacional mais auditável soma o valor de tabela de todos os itens comerciais no perímetro aprovado. Em termos compactos, o VGV bruto corresponde à soma de cada quantidade incluída multiplicada por seu preço unitário de tabela. Todos os dados devem pertencer à mesma data-base.
VGV bruto = Σ(qᵢ × pᵢ), expresso em reais nominais na data-base, salvo convenção diferente declarada no estudo.
A fórmula é uma inferência operacional baseada na agregação do estoque. Ela não foi identificada como fórmula universal na Lei 4.591/1964, publicada em 16 de dezembro de 1964, nem em outra fonte normativa recuperada.
| Item comercial | Quantidade | Preço unitário | Valor incluído | Situação |
|---|---|---|---|---|
| Apartamento tipo A | q₁ | p₁ | q₁ × p₁ | Confirmado ou pendente |
| Apartamento tipo B | q₂ | p₂ | q₂ × p₂ | Confirmado ou pendente |
| Vagas | q₃ | p₃ | q₃ × p₃ | Revisão jurídica e comercial |
| Depósitos | q₄ | p₄ | q₄ × p₄ | Revisão jurídica e comercial |
| Lojas | q₅ | p₅ | q₅ × p₅ | Confirmar fase e perímetro |
Unidades só podem compartilhar uma linha quando tiverem o mesmo preço pertinente. Diferenças de andar, vista, orientação solar, vinculação de vaga ou outro atributo precificado exigem linhas separadas ou cálculo unitário.
Preserve a precisão integral de cada componente. Some valores não arredondados e arredonde apenas o total para centavos ou para a unidade de apresentação declarada. Nunca estime silenciosamente um dado ausente. Marque a linha como pendente e não publique um total definitivo.
Basta multiplicar o número de unidades pelo preço médio?
Sim, desde que a média seja ponderada pelas quantidades ou todas as unidades incluídas tenham o mesmo preço. A média simples dos preços das tipologias pode distorcer o VGV quando elas contêm quantidades diferentes. Uma média completa também exige preço confirmado para cada tipologia incluída.
Preço médio ponderado = Σ(qᵢ × pᵢ) ÷ Σqᵢ. O VGV bruto equivale ao total de unidades incluídas multiplicado por essa média.
O denominador é a quantidade total de unidades incluídas. Declare as casas decimais exibidas, mas preserve a precisão interna até o arredondamento do total final.
Comparações externas exigem outro cuidado. Preço anunciado ou de tabela não comprova o valor efetivamente transacionado. Veja como ler a tabela de vendas do concorrente.
O que entra no perímetro do VGV?
O perímetro do VGV é o conjunto documentado de fases, unidades e direitos comerciais incluídos no cálculo. Apartamentos representam apenas uma categoria. Vagas, depósitos, lojas e outros direitos devem ocupar linhas próprias quando forem comercializados separadamente ou receberem preços específicos.
Esse tratamento é uma inferência operacional, não uma regra jurídica universal. Ele depende do memorial de incorporação, dos registros, dos contratos e da estrutura comercial aprovada. A natureza de vagas, permutas e outros direitos requer revisão jurídica.
Reconcilie, no mínimo:
- Unidades disponíveis
- Unidades reservadas
- Unidades comprometidas em permutas físicas ou financeiras
- Unidades bloqueadas
- Unidades vendidas e estoque remanescente em análises após o lançamento
- Itens com situação ainda não resolvida
Informe se cada categoria entra no total. O tratamento deve corresponder ao objetivo do estudo e permanecer constante nas comparações.
As fases seguem a mesma disciplina. O VGV da primeira fase não pode conter estoque de etapas posteriores. Um cálculo do empreendimento completo exige datas e premissas compatíveis, com incerteza declarada quando tabelas futuras ainda não estiverem aprovadas.
Quais premissas precisam ser declaradas?
Um VGV reproduzível permite que outro profissional qualificado reconstrua o total sem adivinhar. A memória deve identificar perímetro comercial, documentos de origem, responsáveis, datas, tratamento de cada categoria de estoque, bases de cálculo, arredondamento, entradas pendentes e revisões especializadas ainda necessárias.
Registre, no mínimo:
- Perímetro e fases incluídas.
- Data-base e versão da tabela comercial.
- Moeda e caráter nominal ou real dos valores.
- Estoque por tipologia e item comercial.
- Tratamento de unidades disponíveis, reservadas, permutadas, bloqueadas, vendidas e remanescentes.
- Tratamento de vagas, depósitos, lojas e direitos com preço próprio.
- Conceito exato de área quando houver preço por metro quadrado.
- Preço cheio e tratamento dos descontos.
- Índice e periodicidade de reajuste, quando contratualmente aplicáveis.
- Cronogramas de vendas e recebimentos além da fotografia da data-base.
- Premissas de distrato, inadimplência e recomercialização.
- Comissões, tributos e suas bases de cálculo.
- Permutas físicas e financeiras.
- Regras de arredondamento, dados ausentes e cenários.
- Fonte e responsável por cada entrada.
Combinar estoque de uma data com preços de outra gera um total sem correspondência com uma posição comercial real. Relacione o cálculo à revisão do preço por m², tipologia, estoque e VSO, sem confundir VGV com velocidade de vendas.
Quando é válido calcular o VGV por área?
O cálculo por área só é adequado quando a política comercial precifica cada item por meio de uma área claramente identificada e de seu preço de tabela por metro quadrado. O estudo deve preservar conceito de área, precisão, data-base e restrições causadas por dados ausentes.
VGV por área = Σ(Aⱼ × Pⱼ), em que Aⱼ é a área declarada e Pⱼ é o preço de tabela aplicável por metro quadrado.
Nomeie o denominador do preço, como a área privativa comercial considerada. Áreas privativa, comum, equivalente e construída não podem ser substituídas ou convertidas sem uma regra documentada.
A ABNT NBR 12721:2006 integra o contexto técnico de custos unitários e documentação de incorporação. Seu texto licenciado não foi recuperado. Definições, quadros, vigência e emendas precisam ser conferidos na edição oficial vigente. Área usada para custo não se torna automaticamente área vendável.
Fale com um especialista
Quer ver isso aplicado no seu caso?
Em vez de terminar o artigo e ficar na teoria, mande a sua situação no WhatsApp. A gente responde com o próximo passo concreto.
FipeZAP ou indicadores de mercado determinam o VGV?
Não. O Índice FipeZAP pode contextualizar preços anunciados de venda e locação dentro de sua cobertura, mas não substitui a tabela aprovada do empreendimento nem representa diretamente preços finais de transação. O VGV operacional continua dependente do estoque reconciliado e dos preços internos aprovados.
A página do Índice FipeZAP da Fundação Instituto de Pesquisas Econômicas, observada em 14 de setembro de 2026, descreve um índice baseado em anúncios. Qualquer número também exigiria competência, geografia, filtros, ponderação e tratamento de duplicidades.
A página dos Indicadores ABRAINC/Fipe, observada em 2026, cobre lançamentos, vendas, entregas, oferta final e inadimplência no mercado participante. A fonte recuperada não permitiu reproduzir composição da amostra, representatividade, definições detalhadas ou revisões.
Esses indicadores informam o julgamento, mas não calculam o VGV do projeto. A separação também é necessária em um estudo de viabilidade antes da compra do terreno.
O Comitê de Pronunciamentos Contábeis discutiu receitas de incorporação no contexto do CPC 47 e da OCPC 04.
VGV é receita, caixa, margem ou lucro?
Não. O VGV bruto é um indicador agregado de preços de tabela numa data declarada. A receita contábil depende das normas, dos contratos e das políticas aplicáveis. O caixa depende dos recebimentos efetivos. Margem e lucro exigem custos, tributos e outros efeitos econômicos ou contábeis.
O Comitê de Pronunciamentos Contábeis discutiu receitas de incorporação no contexto do CPC 47 e da OCPC 04. A página de audiência sobre a OCPC 04 não confirma todos os requisitos finais vigentes. CPC 47, ICPC 02, OCPC 04, atos de aprovação e aplicação contratual exigem revisão contábil.
Valor presente também não é VGV nominal. Ele soma cada fluxo de caixa dividido pelo fator de desconto aplicável. O cálculo exige cronograma completo e taxas coerentes com moeda, inflação, risco e periodicidade. Fluxos ou taxas ausentes permanecem pendentes.
O que significa “VGV líquido”?
“VGV líquido” significa apenas aquilo que o estudo definir expressamente. Nenhuma definição normativa universal foi identificada nas fontes recuperadas. Um resultado reproduzível começa no VGV bruto e apresenta cada dedução, sinal, valor ou premissa aprovada, base de incidência, período e dado pendente.
Uma convenção documentada pode deduzir descontos, comissões, tributos específicos sobre vendas, efeitos de permutas e perdas esperadas com distratos ou inadimplência. Cada parcela deve indicar se incide sobre preço de tabela, preço contratado, recebimentos ou outra base.
Não invente percentuais ausentes. Apresente cenários claramente identificados ou bloqueie o resultado líquido até a aprovação dos responsáveis. A revisão final deve reconciliar estoque com registros jurídicos e comerciais, preços com uma única tabela e ajustes com suas fontes.
Fontes e limitações
As fontes abaixo sustentam o escopo e as ressalvas apresentados. Elas não estabelecem fórmula legal universal de VGV, percentuais padronizados de dedução ou equivalência automática entre VGV e medidas contábeis ou financeiras. Conclusões jurídicas, contábeis, tributárias e financeiras dependem dos textos vigentes e dos documentos do projeto.
- Presidência da República, Lei nº 4.591, de 16 de dezembro de 1964, acesso em 22 de setembro de 2026. O registro recuperado confirmou título e escopo, mas não todos os artigos consolidados ou alterações.
- ABNT NBR 12721:2006. A página oficial do catálogo e o texto licenciado não foram recuperados. Confirme edição, emendas, definições e quadros vigentes com a Associação Brasileira de Normas Técnicas.
- Câmara Brasileira da Indústria da Construção, discussão sobre a atualização da NBR 12721:2006. Contexto institucional apenas.
- Comitê de Pronunciamentos Contábeis, audiência sobre a OCPC 04 revisada. Material de audiência, sem confirmação de todos os requisitos finais.
- Fipe e ABRAINC, Indicadores ABRAINC/Fipe, página observada em 2026. A metodologia detalhada não foi recuperada.
- Fipe, Índice FipeZAP, página observada em 14 de setembro de 2026. Baseado em anúncios, não em preços finais de transação.
FAQ
Como eu calculo o VGV de um empreendimento imobiliário?
Calcule o VGV bruto somando o preço de tabela aprovado de cada unidade e item comercializável no perímetro declarado: VGV = Σ(quantidade × preço unitário). Use uma única versão da tabela e data-base. Não estime preços ausentes; registre-os como pendentes e bloqueie o total definitivo.
O que é o VGV de um empreendimento?
VGV é o valor agregado de tabela do estoque comercial incluído em um perímetro definido, numa data declarada. Ele apoia a validação econômica do empreendimento. O indicador não equivale automaticamente a receita contábil, recebimentos, caixa, margem, lucro ou valor de mercado do projeto.
Como eu diferencio valor venal e VGV?
Valor venal e VGV têm finalidades diferentes. O valor venal segue a base e os critérios públicos aplicáveis ao imóvel, enquanto o VGV agrega o estoque comercial declarado do empreendimento pelos preços de tabela. Não substitua um pelo outro sem registrar finalidade, data-base, perímetro e critérios utilizados.
Posso calcular o VGV pela área vendável e pelo preço por metro quadrado?
O cálculo por área é válido somente quando a política comercial precifica cada item por uma área claramente definida e pelo preço correspondente por metro quadrado. Declare o tipo de área usado. Não converta silenciosamente áreas privativas, comuns, equivalentes ou construídas, inclusive dados relacionados à NBR 12721.
Quais premissas devo declarar no cálculo do VGV?
Declare fases incluídas, situação do estoque, data-base, versão da tabela, moeda, conceito de área, inclusões, exclusões, vagas, depósitos, lojas, permutas, descontos e arredondamento. Registre também dados ausentes, cenários, fontes e responsáveis por cada entrada, permitindo que outro analista reproduza e confira a memória de cálculo.
Vale a pena investir tempo em um cálculo detalhado de VGV?
Um cálculo detalhado reduz o risco decisório ao revelar falhas de inventário, datas misturadas, conceitos de área inconsistentes e deduções sem base antes da aprovação do produto ou preço. O benefício é metodológico, não retorno financeiro garantido. Compare o esforço com o impacto de aprovar potencial comercial superestimado ou incomparável.
O VGV é confiável para aprovar a viabilidade econômica do empreendimento?
O VGV é confiável para validação econômica quando inventário, preços, perímetro e premissas estão reconciliados e rastreáveis. Referências como o FipeZAP ajudam a contextualizar o mercado, mas refletem preços anunciados, não a tabela aprovada ou transações confirmadas. A viabilidade ainda exige revisões financeira, contábil, jurídica e tributária.
Fale com um especialista
Tem um caso concreto pra resolver?
Chame a Imovitec no WhatsApp. A gente responde rápido e já entra no seu contexto — sem formulário, sem espera.
Perguntas frequentes
Como eu calculo o VGV de um empreendimento imobiliário?
Calcule o VGV bruto somando o preço de tabela aprovado de cada unidade e item comercializável no perímetro declarado: VGV = Σ(quantidade × preço unitário). Use uma única versão da tabela e data-base. Não estime preços ausentes; registre-os como pendentes e bloqueie o total definitivo.
O que é o VGV de um empreendimento?
VGV é o valor agregado de tabela do estoque comercial incluído em um perímetro definido, numa data declarada. Ele apoia a validação econômica do empreendimento. O indicador não equivale automaticamente a receita contábil, recebimentos, caixa, margem, lucro ou valor de mercado do projeto.
Como eu diferencio valor venal e VGV?
Valor venal e VGV têm finalidades diferentes. O valor venal segue a base e os critérios públicos aplicáveis ao imóvel, enquanto o VGV agrega o estoque comercial declarado do empreendimento pelos preços de tabela. Não substitua um pelo outro sem registrar finalidade, data-base, perímetro e critérios utilizados.
Posso calcular o VGV pela área vendável e pelo preço por metro quadrado?
O cálculo por área é válido somente quando a política comercial precifica cada item por uma área claramente definida e pelo preço correspondente por metro quadrado. Declare o tipo de área usado. Não converta silenciosamente áreas privativas, comuns, equivalentes ou construídas, inclusive dados relacionados à NBR 12721.
Quais premissas devo declarar no cálculo do VGV?
Declare fases incluídas, situação do estoque, data-base, versão da tabela, moeda, conceito de área, inclusões, exclusões, vagas, depósitos, lojas, permutas, descontos e arredondamento. Registre também dados ausentes, cenários, fontes e responsáveis por cada entrada, permitindo que outro analista reproduza e confira a memória de cálculo.
Vale a pena investir tempo em um cálculo detalhado de VGV?
Um cálculo detalhado reduz o risco decisório ao revelar falhas de inventário, datas misturadas, conceitos de área inconsistentes e deduções sem base antes da aprovação do produto ou preço. O benefício é metodológico, não retorno financeiro garantido. Compare o esforço com o impacto de aprovar potencial comercial superestimado ou incomparável.
O VGV é confiável para aprovar a viabilidade econômica do empreendimento?
O VGV é confiável para validação econômica quando inventário, preços, perímetro e premissas estão reconciliados e rastreáveis. Referências como o FipeZAP ajudam a contextualizar o mercado, mas refletem preços anunciados, não a tabela aprovada ou transações confirmadas. A viabilidade ainda exige revisões financeira, contábil, jurídica e tributária.
Imovitec
Transforme dados em próximos passos.
Conheça o diagnóstico Imovitec e enxergue onde estão as suas melhores oportunidades.