Due diligence de leilão: os documentos que mudam o lance teto
Due diligence de leilão converte evidências jurídicas, registrais, tributárias, possessórias e físicas em um lance teto. Para analistas e gerentes de…
Imovitec · 08 de outubro de 2026
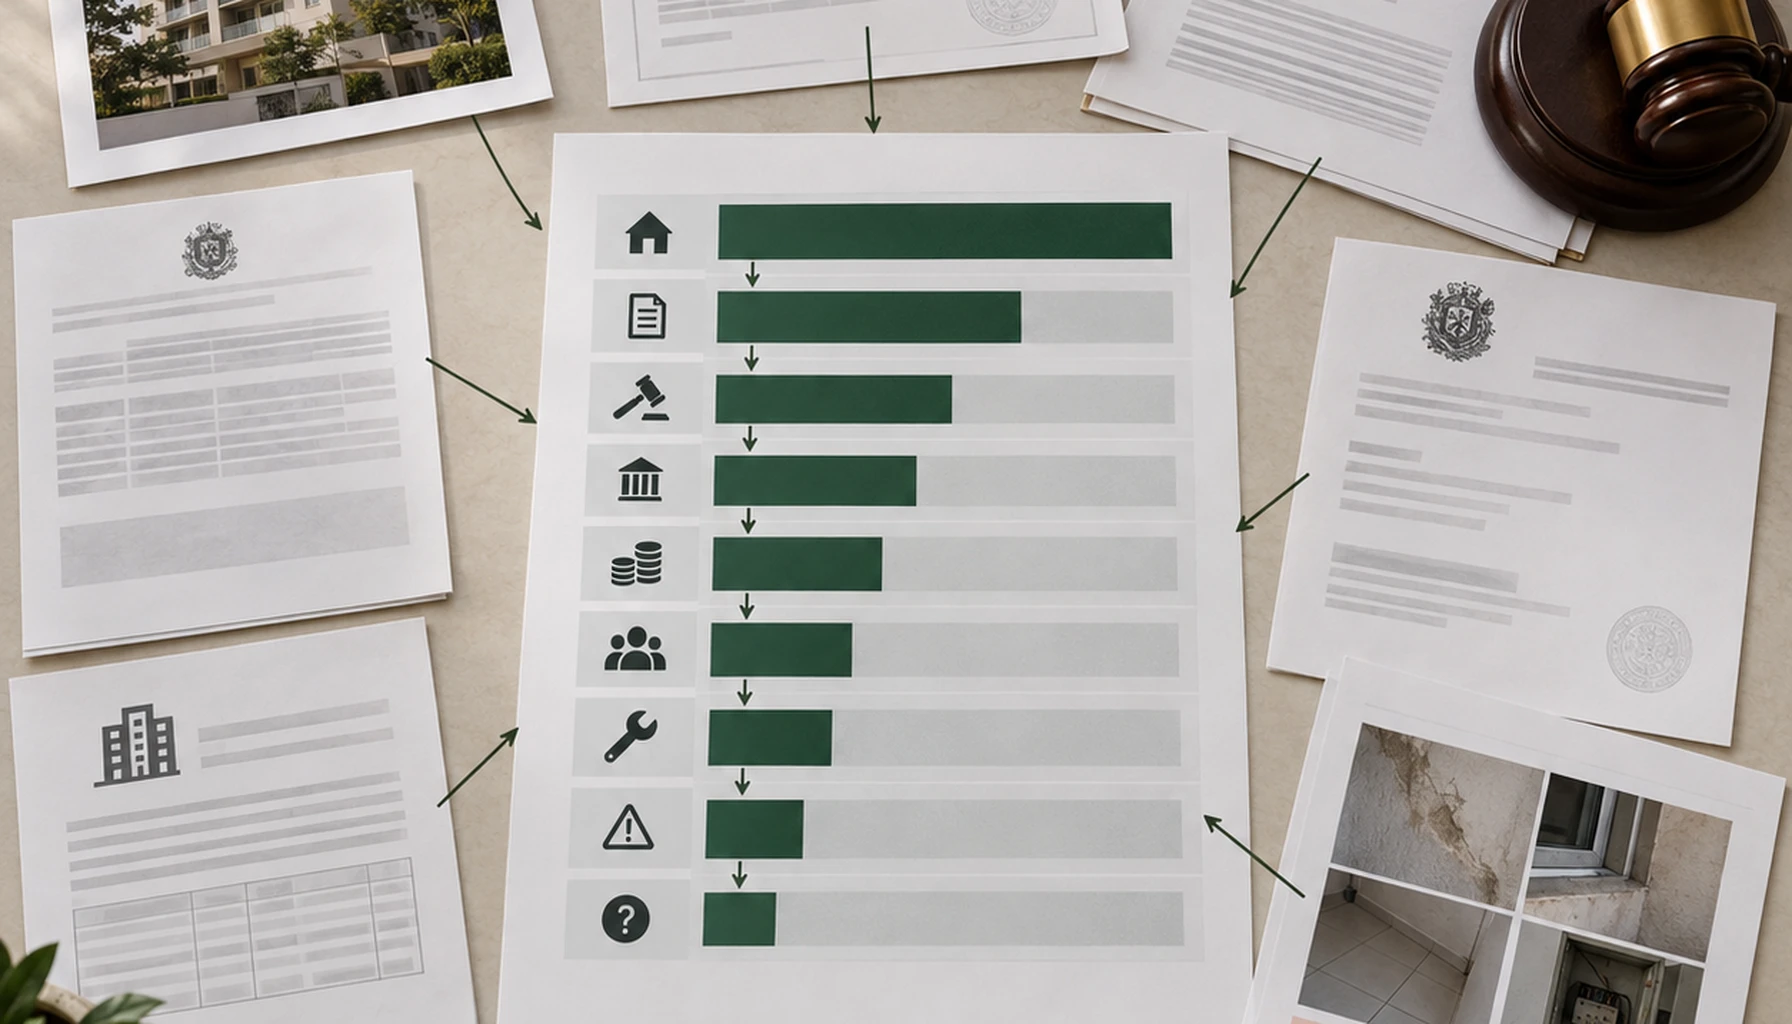
Due diligence de leilão converte evidências jurídicas, registrais, tributárias, possessórias e físicas em um lance teto. Para analistas e gerentes de aquisições de construtoras ou incorporadoras, o resultado é um limite de preço baseado em custos comprovados, prazo e riscos ainda sem solução.
Preço inicial baixo não comprova vantagem econômica. A comparação útil considera o valor conservador líquido de saída e todo o capital necessário para adquirir, obter a posse, regularizar, usar ou vender o ativo.
Informação ausente não vale zero. Permanece desconhecida até ser investigada, tratada por cenários ou coberta por provisão expressamente aprovada.
Principais conclusões
Edital, matrícula atualizada, autos, certidões, indícios de ocupação e estado físico podem deslocar o lance teto. Leilões judiciais e extrajudiciais decorrentes de alienação fiduciária também obedecem a regimes distintos. Uma decisão defensável desconta gastos confirmados, registra lacunas e suspende a aprovação quando faltar evidência capaz de alterar propriedade, posse, caixa ou valor de saída.
- O artigo 886 do Código de Processo Civil exige que o edital judicial informe, entre outros elementos, descrição do bem, avaliação, preço mínimo, pagamento, ônus e recursos pendentes.
- O artigo 130, parágrafo único, do Código Tributário Nacional e o Tema Repetitivo 1.134 do Superior Tribunal de Justiça tratam de débitos tributários imobiliários anteriores à hasta pública. A tese não decide dívida condominial.
- Leilão judicial e leilão extrajudicial com alienação fiduciária exigem análises jurídicas distintas.
- As fontes aprovadas não estabelecem percentual universal para comissão, ITBI, registro, desocupação, obras ou margem de risco.
- Quando uma entrada relevante não tiver suporte, use uma faixa documentada ou interrompa a aprovação. Não atribua zero silenciosamente.
O que é um lance teto economicamente defensável?
Lance teto defensável é o maior preço de aquisição que preserva a economia exigida após considerar despesas comprovadas, obrigações transferíveis, risco de posse, obras, custo de capital e incerteza. É uma conclusão de investimento apoiada em evidências e vinculada a uma data-base, não um desconto arbitrário sobre anúncio ou avaliação.
Definição concisa: Lance teto é o maior preço sustentado por valor, custos, prazo e riscos documentados.
A relação analítica é:
O lance teto corresponde ao valor conservador líquido de saída, menos comissão confirmada, ITBI aplicável, emolumentos, débitos transferíveis, regularização, obras, custos esperados de posse, custo financeiro da espera e margem de risco justificada.
Trata-se de uma inferência financeira extraída das obrigações documentadas, não de fórmula legal. As entradas são expressas em reais por imóvel e cobrem o período esperado entre pagamento e uso ou saída. Mantenha a precisão integral durante a análise e declare o critério de arredondamento aplicado ao lance final.
O valor conservador líquido de saída corresponde ao preço de saída documentado após os custos de venda e os tributos incidentes, quando aplicáveis. A conta requer comparáveis verificáveis, laudo ou dados autorizados, com método e data-base declarados. E se os comparáveis não existirem ou forem muito heterogêneos? Use uma faixa ou interrompa a aprovação, sem produzir uma estimativa pontual sem apoio.
Quais cláusulas do edital mudam o lance?
No leilão judicial brasileiro, o edital é a primeira instrução econômica da operação. O artigo 886 do Código de Processo Civil exige dados específicos sobre bem, certame e pagamento. Cada disposição aplicável pode alterar caixa, cronograma ou exposição e, por isso, deve entrar no modelo de aquisição.
Examine o edital junto com todos os anexos. Registre qualquer cláusula que atribua pagamento ou dever procedimental ao comprador, incluindo:
- modalidade do leilão e rito aplicável;
- identificação do imóvel e correspondência com a matrícula;
- avaliação, preço mínimo e praças previstas;
- comissão do leiloeiro e data do pagamento;
- pagamento imediato, diferido ou parcelado;
- tratamento declarado para tributos, condomínio e outras obrigações;
- informações de ocupação, restrições de acesso e procedimento de posse;
- recursos, impugnações ou condições processuais mencionadas.
Segundo o artigo 892, o pagamento é, em regra, imediato, salvo decisão judicial ou condição diferente no edital. O artigo 895 admite proposta parcelada sob requisitos próprios. Uma proposta admissível não equivale automaticamente a financiamento bancário disponível. O fluxo deve reproduzir as condições efetivas, sem presumir aprovação de crédito.
Para uma revisão cláusula a cláusula, consulte Como ler um edital de leilão de imóvel antes de definir seu lance teto.
Fonte: Presidência da República, Lei 13.105/2015, Código de Processo Civil, artigos 886, 892 e 895, texto compilado acessado em 8 de outubro de 2026.
Por que confrontar a matrícula com os autos?
A matrícula atualizada identifica o imóvel registral, a cadeia de titularidade e os atos inscritos. Sozinha, porém, não comprova ocupação atual, saldos contemporâneos de débitos nem todas as ações relevantes. O confronto entre edital, registro, autos e realidade física pode expor divergências que exigem revisão jurídica, registral, técnica ou financeira antes do lance.
Alienação fiduciária, hipoteca, penhoras, indisponibilidades e outras averbações podem aparecer na matrícula. Diferenças de unidade, área, vagas, limites, titularidade ou registros talvez imponham investigação e regularização adicionais. Essa é uma inferência de diligência apoiada no Código de Processo Civil e na Lei 9.514/1997, não uma afirmação de que o registro soluciona toda questão operacional.
Já os autos podem trazer histórico processual, citações, questionamentos da avaliação, recursos, pretensões de credores e decisões que afetem pagamento ou entrega. Vários gravames não provam que todos serão cobrados do arrematante. O artigo 908 determina que, no concurso de credores, o produto da alienação seja distribuído conforme as preferências legais.
O artigo 901, parágrafo 2º, exige que a carta de arrematação descreva o imóvel, faça referência à matrícula ou a outra forma de individuação e inclua a prova de pagamento do ITBI. Compatibilidade registral e regra municipal do imposto pertencem, portanto, à diligência e ao orçamento.
Fonte: Presidência da República, Lei 13.105/2015, artigos 901 e 908, texto compilado acessado em 8 de outubro de 2026.
Quem responde por tributos anteriores e condomínio?
Na aquisição em hasta pública, o artigo 130, parágrafo único, do Código Tributário Nacional determina que os créditos tributários imobiliários se sub-roguem no preço. O Tema Repetitivo 1.134 do Superior Tribunal de Justiça confirma que, nos editais alcançados por sua modulação temporal, uma cláusula que atribua tributos anteriores ao arrematante não afasta essa regra.
Segundo o Superior Tribunal de Justiça, a tese se aplica aos editais divulgados após a publicação da ata do julgamento. Antes de classificar um caso concreto, confirme a data operacional exata nos autos ou na base oficial de precedentes. A notícia de 30 de outubro de 2024 orienta a pesquisa, mas não substitui acórdão, ata ou verificação da situação processual.
O limite é essencial. O Tema 1.134 cuida de dívida tributária anterior à alienação, não de dívida condominial. Logo, não define se as cotas de condomínio desaparecem, sub-rogam-se no preço ou passam ao comprador.
Certidão condominial, edital, autos e legislação aplicável pedem análise jurídica própria. Uma notícia do Superior Tribunal de Justiça de 2020 examinou caso regido pelo Código de Processo Civil de 1973. Seu resultado não pode ser transportado automaticamente para leilões sujeitos ao Código de 2015.
Também falta suporte, neste levantamento, para uma regra geral sobre água, energia, foro, laudêmio ou multas urbanísticas e ambientais. Cada categoria exige a identificação do rito, da cláusula, da norma e do precedente pertinente. Consulte Quem paga o quê em um leilão de imóvel.
Fontes: Presidência da República, Código Tributário Nacional, artigo 130, texto compilado acessado em 8 de outubro de 2026; Superior Tribunal de Justiça, notícia sobre o Tema Repetitivo 1.134, 30 de outubro de 2024; Superior Tribunal de Justiça, notícia sobre dívida condominial sob o Código de 1973, 24 de novembro de 2020.
Fale com um especialista
Quer ver isso aplicado no seu caso?
Em vez de terminar o artigo e ficar na teoria, mande a sua situação no WhatsApp. A gente responde com o próximo passo concreto.
O que muda no leilão extrajudicial com alienação fiduciária?
O leilão extrajudicial decorrente de alienação fiduciária é disciplinado principalmente pela Lei 9.514/1997, inclusive nas regras de consolidação, certame e encargos do imóvel. Não se trata apenas de um leilão judicial mais rápido. Conclusões tributárias e de alocação de dívidas não podem migrar de um rito para outro sem exame da redação legal e dos fatos.
A Lei 9.514/1997 atribui ao devedor fiduciante os encargos incidentes sobre o imóvel até a imissão do credor fiduciário na posse. No contexto de IPTU analisado pelo Superior Tribunal de Justiça, decisões noticiadas em 2022 e uniformizadas em 2025 afirmam que o credor não responde antes da consolidação da propriedade e da posse.
Um recorte específico. E decisivo.
Esse entendimento alcança as partes da relação fiduciária. Isoladamente, não define todas as obrigações do futuro comprador no leilão.
Como a Lei 9.514/1997 passou por alterações sucessivas, confirme a redação vigente nas datas do contrato, da consolidação e dos leilões. O ponto de partida é classificar corretamente o rito, como explicado em Leilão judicial ou extrajudicial de imóvel.
Fontes: Presidência da República, Lei 9.514/1997, texto compilado acessado em 8 de outubro de 2026; Superior Tribunal de Justiça, repetitivo sobre IPTU e alienação fiduciária, 31 de março de 2025.
Segundo o artigo 892, o pagamento é, em regra, imediato, salvo decisão judicial ou condição diferente no edital.
Como ocupação, estado físico e prazo entram na conta?
Ocupação e condição física afetam procedimento, trabalho jurídico, segurança, despesas de carregamento, reparos e a data em que o imóvel poderá ser usado ou vendido. Matrícula aparentemente livre e lance vencedor não garantem posse física imediata. Prazos e custos sem apoio devem ser substituídos por cenários documentados ou faixas de impacto aprovadas.
Verifique a ocupação por vistoria autorizada, autos, declarações do edital e outras evidências lícitas. Não publique prazo padrão de desocupação nem prometa retirada automática. Os limites jurídicos e práticos são examinados em Desocupação de imóvel arrematado em leilão.
Havendo acesso, a vistoria deve alimentar os orçamentos de reparo e regularização. Sem acesso, registre a limitação e procure evidência documental ou profissional. Obras desconhecidas não recebem custo zero.
O custo financeiro simples corresponde ao capital efetivamente desembolsado multiplicado pela taxa efetiva do período e por uma duração expressa na mesma base. A taxa deve vir da fonte financeira escolhida. Preserve a precisão das conversões e arredonde os centavos somente no total.
O custo esperado de risco é a soma da probabilidade comprovada de cada cenário multiplicada por seu impacto monetário. Use esse cálculo apenas quando histórico autorizado e método declarado sustentarem as probabilidades. Caso contrário, apresente faixas de impacto por cenário, sem inventar chances de ocorrência.
Quais lacunas devem interromper a aprovação do lance?
A aprovação deve parar quando a evidência ausente puder mudar materialmente propriedade, posse, fluxo de caixa ou valor de saída. Um bloqueio não prova que o ativo seja inadequado. Indica que os elementos disponíveis ainda não sustentam um teto defensável e que a lacuna precisa de investigação ou de cenário aprovado.
Entre os bloqueios estão:
- inconsistência entre edital, matrícula, autos e identificação física;
- modalidade ou redação legal aplicável ainda indefinida;
- cronograma de pagamento ou comissão do leiloeiro desconhecidos;
- ITBI ou emolumentos sem suporte em regras e tabelas locais;
- exposição tributária ou condominial não classificada;
- ocupação sem cenário defensável de posse;
- estado físico inacessível sem faixa aprovada para obras;
- valor de saída ou taxa de capital sem fonte documentada;
- recurso ou restrição cujo efeito não recebeu análise jurídica.
Após a assinatura do auto pelo juiz, arrematante e leiloeiro, o artigo 903 do Código de Processo Civil considera a arrematação perfeita, acabada e irretratável, ressalvadas as hipóteses legais de invalidação, ineficácia ou resolução. Desistir depois do leilão não constitui método ordinário de controle de risco.
O dossiê de aprovação deve guardar cada entrada, data da fonte, limitação, cenário, regra de arredondamento e responsável pela revisão. As análises jurídica, tributária local, registral e financeira continuam necessárias. O objetivo não é fabricar certeza. É chegar a um lance teto que se altere de modo rastreável quando as evidências mudarem.
Fonte: Presidência da República, Lei 13.105/2015, artigo 903, texto compilado acessado em 8 de outubro de 2026.
Fontes
- Presidência da República, Lei 13.105, de 16 de março de 2015, Código de Processo Civil. Publicada em 17 de março de 2015; texto compilado acessado em 8 de outubro de 2026. Escopo: execução e leilão judicial no Brasil.
- Presidência da República, Lei 5.172, de 25 de outubro de 1966, Código Tributário Nacional. Publicada em 27 de outubro de 1966; texto compilado acessado em 8 de outubro de 2026. Escopo: créditos tributários imobiliários e hasta pública.
- Superior Tribunal de Justiça, notícia sobre o Tema Repetitivo 1.134. Publicada em 30 de outubro de 2024; acesso em 8 de outubro de 2026. Escopo: tributos anteriores à arrematação judicial e modulação temporal.
- Presidência da República, Lei 9.514, de 20 de novembro de 1997. Publicada em 21 de novembro de 1997; texto compilado acessado em 8 de outubro de 2026. Escopo: alienação fiduciária de imóvel e leilão extrajudicial.
- Superior Tribunal de Justiça, repetitivo sobre IPTU e alienação fiduciária. Publicado em 31 de março de 2025; acesso em 8 de outubro de 2026. Escopo: sujeição passiva do IPTU na relação fiduciária.
- Superior Tribunal de Justiça, notícia sobre dívida condominial sob o Código de Processo Civil de 1973. Publicada em 24 de novembro de 2020; acesso em 8 de outubro de 2026. Escopo: caso histórico regido pelo código anterior.
FAQ
Quais documentos preciso analisar antes de dar lance em um leilão de imóvel?
Uma due diligence de leilão defensável exige edital e anexos, matrícula atualizada, autos e recursos, certidões fiscais e condominiais, evidências de ocupação, vistoria, regra municipal de ITBI, tabela de emolumentos, orçamentos e valor de saída documentado. Documento ausente deve permanecer como incerteza ou provisão aprovada, nunca como custo zero.
O que significa due diligence em leilão de imóveis?
Due diligence de leilão é a conversão de evidências jurídicas, registrais, tributárias, possessórias, físicas e financeiras em uma decisão e um lance teto. A análise verifica se o desconto aparente resiste aos custos, obrigações transferíveis, regularização, obras, demora na posse e capital imobilizado, distinguindo leilão judicial de alienação fiduciária extrajudicial.
Como faço a due diligence de um imóvel antes do leilão?
Comece identificando a modalidade do leilão e confronte edital, matrícula atualizada, autos, certidões, ocupação e vistoria. Confirme cada custo no documento, norma local, tabela ou orçamento correspondente. Depois, modele prazo e pendências em cenários documentados antes de calcular o lance teto e recomendar se a aquisição deve avançar.
Comprar imóvel em leilão quita todas as dívidas anteriores?
A arrematação não elimina automaticamente toda obrigação ligada ao imóvel. Em hasta pública, o artigo 130 do CTN prevê a sub-rogação dos tributos imobiliários anteriores no preço, observada a aplicação temporal do Tema 1.134 do STJ. Condomínio e outros débitos exigem análise separada do edital, modalidade, legislação aplicável e processo concreto.
Quais custos devem ser descontados do lance teto?
Todo desembolso documentalmente atribuível ao comprador deve reduzir o lance teto. Conforme a evidência disponível, entram comissão, ITBI, registro, débitos transferíveis, desocupação, regularização, obras, venda e custo do capital durante a espera. Não existe percentual universal confiável, pois condições do edital, município, estado físico e cronograma variam entre imóveis.
A due diligence compensa o custo para uma construtora ou incorporadora?
A due diligence compensa quando seu custo é comparado ao risco de pagar acima do valor econômico ou adquirir um ativo inviável. Para a equipe de aquisições, a entrega prática é um limite de preço documentado e um mapa de pendências. A decisão deve considerar impactos sobre posse, regularização, caixa, saída e cronograma.
Qual é a melhor forma de calcular o lance teto quando faltam informações?
Um lance teto defensável trata informação ausente como incerteza, não como custo zero. Do valor conservador líquido de saída, desconte aquisição, posse, regularização, obras, capital e saída, todos com evidência. Para lacunas, use cenários explícitos ou provisão aprovada. Sem probabilidades sustentáveis, apresente faixas de impacto, não valores esperados inventados.
Fale com um especialista
Tem um caso concreto pra resolver?
Chame a Imovitec no WhatsApp. A gente responde rápido e já entra no seu contexto — sem formulário, sem espera.
Perguntas frequentes
Quais documentos preciso analisar antes de dar lance em um leilão de imóvel?
Uma due diligence de leilão defensável exige edital e anexos, matrícula atualizada, autos e recursos, certidões fiscais e condominiais, evidências de ocupação, vistoria, regra municipal de ITBI, tabela de emolumentos, orçamentos e valor de saída documentado. Documento ausente deve permanecer como incerteza ou provisão aprovada, nunca como custo zero.
O que significa due diligence em leilão de imóveis?
Due diligence de leilão é a conversão de evidências jurídicas, registrais, tributárias, possessórias, físicas e financeiras em uma decisão e um lance teto. A análise verifica se o desconto aparente resiste aos custos, obrigações transferíveis, regularização, obras, demora na posse e capital imobilizado, distinguindo leilão judicial de alienação fiduciária extrajudicial.
Como faço a due diligence de um imóvel antes do leilão?
Comece identificando a modalidade do leilão e confronte edital, matrícula atualizada, autos, certidões, ocupação e vistoria. Confirme cada custo no documento, norma local, tabela ou orçamento correspondente. Depois, modele prazo e pendências em cenários documentados antes de calcular o lance teto e recomendar se a aquisição deve avançar.
Comprar imóvel em leilão quita todas as dívidas anteriores?
A arrematação não elimina automaticamente toda obrigação ligada ao imóvel. Em hasta pública, o artigo 130 do CTN prevê a sub-rogação dos tributos imobiliários anteriores no preço, observada a aplicação temporal do Tema 1.134 do STJ. Condomínio e outros débitos exigem análise separada do edital, modalidade, legislação aplicável e processo concreto.
Quais custos devem ser descontados do lance teto?
Todo desembolso documentalmente atribuível ao comprador deve reduzir o lance teto. Conforme a evidência disponível, entram comissão, ITBI, registro, débitos transferíveis, desocupação, regularização, obras, venda e custo do capital durante a espera. Não existe percentual universal confiável, pois condições do edital, município, estado físico e cronograma variam entre imóveis.
A due diligence compensa o custo para uma construtora ou incorporadora?
A due diligence compensa quando seu custo é comparado ao risco de pagar acima do valor econômico ou adquirir um ativo inviável. Para a equipe de aquisições, a entrega prática é um limite de preço documentado e um mapa de pendências. A decisão deve considerar impactos sobre posse, regularização, caixa, saída e cronograma.
Qual é a melhor forma de calcular o lance teto quando faltam informações?
Um lance teto defensável trata informação ausente como incerteza, não como custo zero. Do valor conservador líquido de saída, desconte aquisição, posse, regularização, obras, capital e saída, todos com evidência. Para lacunas, use cenários explícitos ou provisão aprovada. Sem probabilidades sustentáveis, apresente faixas de impacto, não valores esperados inventados.
Imovitec
Transforme dados em próximos passos.
Conheça o diagnóstico Imovitec e enxergue onde estão as suas melhores oportunidades.