Repasse com saldo devedor corrigido: como calcular o que sobra para o vendedor
Em um repasse de imóvel ainda não quitado, o preço anunciado não corresponde necessariamente ao dinheiro recebido pelo vendedor. Uma estimativa defensável…
Imovitec · 12 de outubro de 2026
Em um repasse de imóvel ainda não quitado, o preço anunciado não corresponde necessariamente ao dinheiro recebido pelo vendedor. Uma estimativa defensável precisa conciliar o preço negociado, o saldo devedor na data prevista para o fechamento e cada despesa documentada que tenha sido atribuída ao vendedor.
Dois resultados importam. Primeiro, calcula-se o repasse bruto. Depois, deduzem-se as despesas comprovadas do vendedor para estimar o caixa líquido antes do imposto. Nenhum dos dois valores corresponde automaticamente ao ganho de capital tributável, que exige apuração fiscal separada.
Principais conclusões
Uma estimativa segura usa uma única data de fechamento, demonstrativo oficial da dívida e atribuição documentada dos custos. Preço, saldo e despesas não podem vir de datas incompatíveis. Quando faltar uma regra contratual ou um documento essencial, o resultado afetado deve continuar pendente, sem percentuais genéricos.
- Use a mesma data-base para o preço negociado e o saldo devedor.
- Obtenha o contrato e um demonstrativo oficial da incorporadora ou credora. Boleto antigo não basta.
- Calcule separadamente o repasse bruto e o caixa líquido antes do imposto.
- Não presuma a aplicação do INCC. Índice, variante, competências, defasagem e método dependem do contrato.
- Não descreva o caixa do fechamento como lucro ou ganho tributável.
- Bloqueie a estimativa quando não for possível verificar os dados essenciais.
O que é repasse com saldo devedor corrigido?
Repasse é a cessão dos direitos contratuais de compra antes da quitação do imóvel. Na operação examinada, o novo comprador assume ou liquida o saldo restante, conforme o instrumento e com a concordância do credor. A estrutura jurídica exata precisa ser confirmada em cada negócio.
Definição curta: Saldo corrigido é a dívida reconhecida pelo credor para uma data específica após pagamentos, atualização e encargos contratuais.
A Prefeitura de São Paulo descreve a cessão de direitos relativos à promessa ou ao compromisso de compra e venda. Essa orientação municipal sustenta a mecânica básica, mas não cria regra tributária nacional nem substitui o contrato. Consulte a orientação da Prefeitura de São Paulo, acessada em 12 de outubro de 2026.
Para entender as demais etapas, leia Repasse na planta: passo a passo e custos.
Como calcular o valor que sobra para o vendedor?
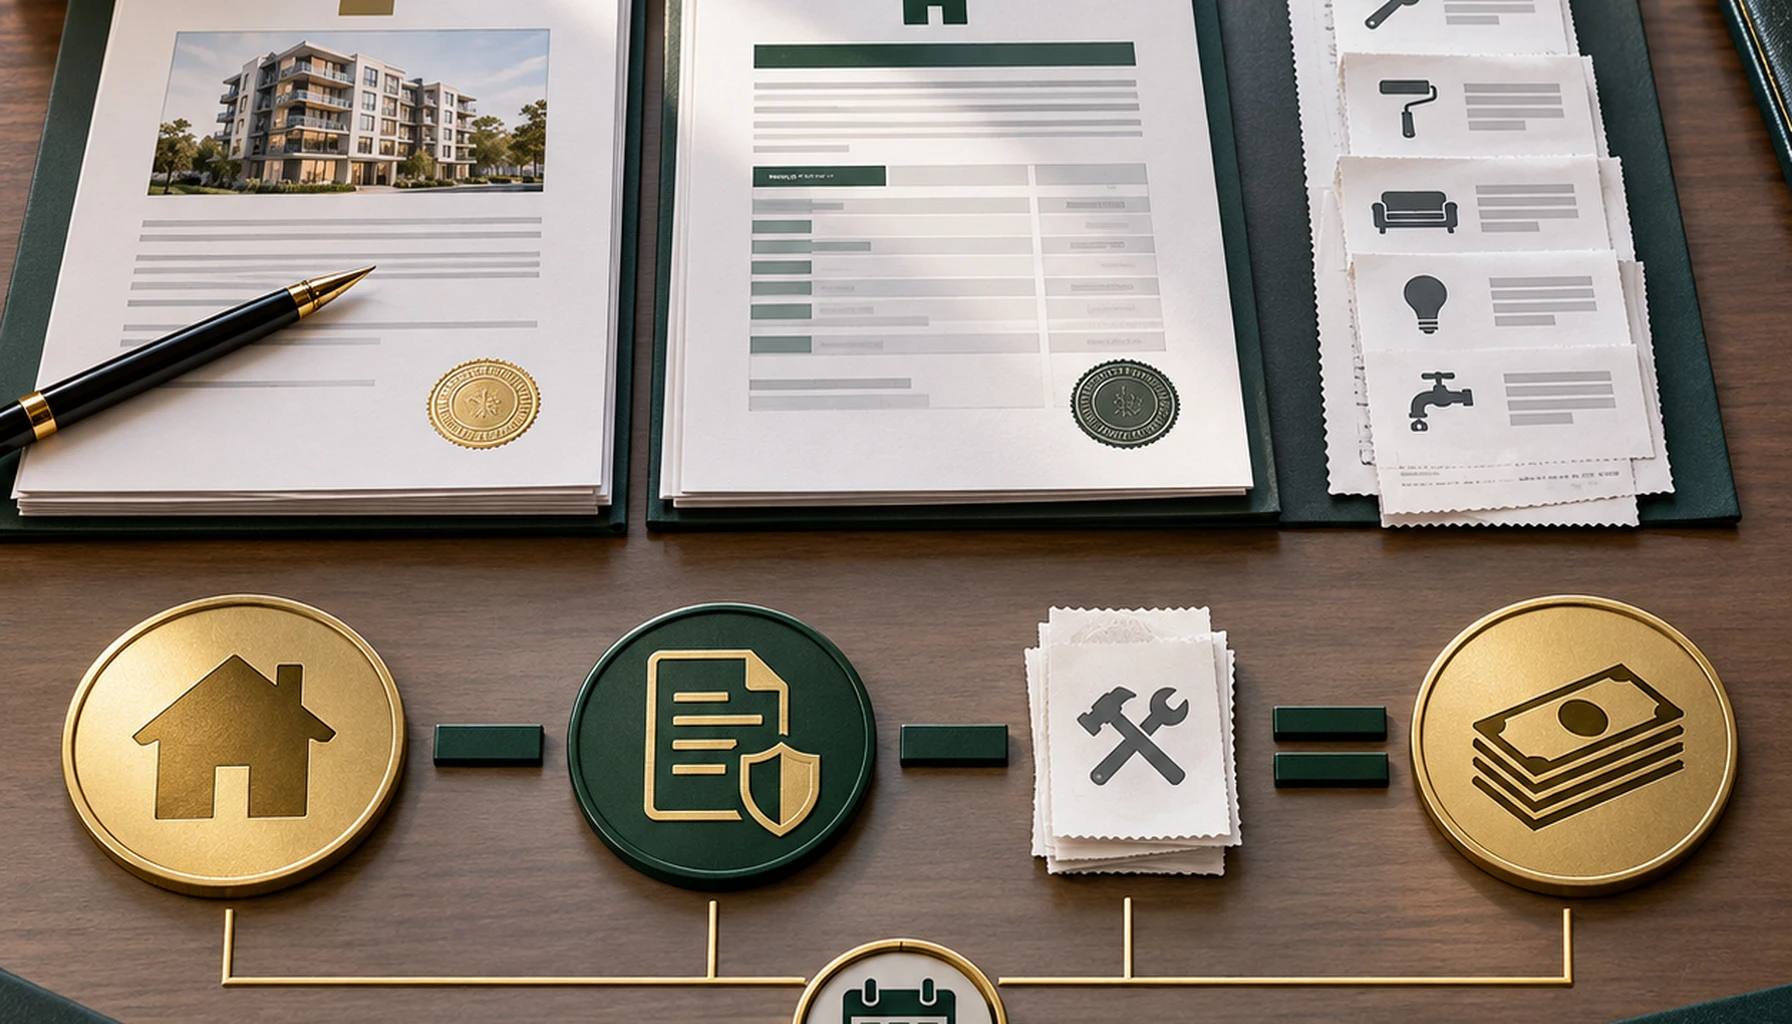
Como estimativa operacional, o repasse bruto equivale ao preço total negociado pelos direitos menos o saldo atualizado assumido ou liquidado pelo comprador. O caixa antes do imposto corresponde ao repasse bruto menos despesas e débitos documentados do vendedor. São inferências contábeis, não fórmulas jurídicas universais.
| Resultado | Cálculo | Evidência necessária |
|---|---|---|
| Repasse bruto | Preço negociado P menos saldo atualizado S | Instrumento da cessão e demonstrativo oficial do saldo na mesma data |
| Caixa antes do IR | P menos S menos deduções documentadas D | Os mesmos P e S, mais contratos, notas, comprovantes e demonstrativos de débitos |
Os três valores são expressos em reais e têm uma operação como denominador. O período termina na data prevista para o fechamento. Preserve o tratamento decimal usado na memória da credora e arredonde o resultado apresentado para centavos apenas no final, salvo regra diferente no contrato ou demonstrativo.
Passo a passo reproduzível
- Defina a data prevista para o fechamento.
- Registre o preço total negociado pelos direitos.
- Solicite o demonstrativo oficial do saldo para essa data.
- Concilie parcelas vencidas, juros, multa, seguros e encargos discriminados.
- Confirme se o comprador assumirá a dívida ou se haverá liquidação no fechamento.
- Liste apenas os custos comprovadamente atribuídos ao vendedor.
- Calcule separadamente repasse bruto e caixa antes do IR.
- Mantenha o imposto fora da planilha até concluir a revisão fiscal.
Se P, S ou D não estiver disponível, não produza um resultado numérico. Registre a entrada ausente como pendência.
Por que o saldo pode ser diferente das parcelas nominais em aberto?
O saldo atualizado pode mudar porque correção contratual, encargos e pagamentos ocorrem em datas diferentes. Um cálculo reproduzível aplica a regra acordada a cada obrigação e abate cada pagamento na data e na ordem previstas. Aplicar um único índice acumulado a um saldo antigo pode estar errado.
Quando o contrato usa variações mensais, o fator abstrato de correção acumulada corresponde ao produto de um mais cada variação mensal aplicável. As entradas necessárias são a série oficial da variante contratada, a data-base, cada competência, a defasagem e a cláusula de correção.
O fator é adimensional. O período vai da data-base contratual à data do demonstrativo. O arredondamento ocorre apenas no final, conforme o contrato ou a memória da credora. A ausência da variante, das competências ou da defasagem bloqueia a conta.
Pagamentos intermediários exigem conciliação obrigação por obrigação, em reais. Cada pagamento deve ser imputado na data e na ordem definidas no instrumento. Se não for possível reproduzir esse processo, solicite a memória oficial da credora. Não estime índice futuro para fechar artificialmente o valor.
Consulte o serviço Apurar imposto sobre ganhos de capital, da Receita Federal, acessado em 12 de outubro de 2026.
Todo saldo de imóvel na planta é corrigido pelo INCC?
Não. O contrato determina se uma variante do INCC ou outro indicador será aplicado, quais competências entram na conta, qual defasagem será usada e se haverá mudança após conclusão, habite-se ou financiamento. Nenhuma fonte fornecida sustenta o INCC como regra universal para saldos de imóveis na planta.
O Instituto Brasileiro de Economia da Fundação Getulio Vargas, FGV IBRE, define o INCC como indicador da evolução dos custos de construções habitacionais. Atualmente, o cálculo usa informações de sete capitais. O índice não representa o preço de venda dos imóveis nem determina sozinho a correção de um contrato. Consulte a página institucional do INCC, acessada em 12 de outubro de 2026.
A FGV IBRE também informa que a estrutura de ponderação foi atualizada com orçamentos analíticos de projetos residenciais executados entre 2018 e 2022 e coleta direta de custos de mão de obra. O dado metodológico reforça a necessidade de identificar a variante exata, mas não valida a conta de um contrato específico.
Veja o comunicado da FGV IBRE e o repositório de metodologias, ambos acessados em 12 de outubro de 2026. A data completa de publicação do comunicado não foi confirmada na pesquisa fornecida.
Quais despesas entram na conta do vendedor?
Uma despesa só deve ser deduzida quando contrato, tabela vigente da incorporadora, nota, comprovante, demonstrativo de dívida ou análise jurídica aplicável mostrar que ela cabe ao vendedor. Não existe lista universal nem percentual genérico verificado. Responsável, base, valor e evidência precisam ser conferidos separadamente.
Taxa de cessão, corretagem, débitos pendentes e tributos aplicáveis podem aparecer na lista de conferência. A simples inclusão na lista não prova responsabilidade do vendedor. ITBI, emolumentos, anuência, corretagem e imposto de renda nunca devem ser lançados automaticamente contra ele.
A planilha de fechamento deve registrar:
- item e descrição;
- responsável pelo pagamento;
- fundamento contratual ou legal;
- base de cálculo;
- valor verificado em reais;
- documento comprobatório;
- situação: confirmado, pendente ou excluído.
O denominador é uma operação, e o período relevante abrange o fechamento e as despesas diretamente relacionadas. Apresente o total em centavos. Mantenha cada item não verificado como pendência, sem copiar percentuais praticados em outro empreendimento.
O mesmo padrão documental deve orientar a análise do custo total de um imóvel na planta.
Fale com um especialista
Quer ver isso aplicado no seu caso?
Em vez de terminar o artigo e ficar na teoria, mande a sua situação no WhatsApp. A gente responde com o próximo passo concreto.
O dinheiro que sobra é o ganho de capital tributável?
Não. Repasse bruto e caixa antes do IR medem o fluxo do fechamento. O ganho tributável exige cálculo próprio, baseado na natureza do direito transferido, valor de alienação, custo fiscal documentado, despesas admitidas e eventual isenção. Sem essas evidências, o valor do ganho continua desconhecido.
A Receita Federal do Brasil disponibiliza o GCAP para apuração do ganho de capital e exige documentação comprobatória. Para pessoas físicas, a Lei 13.259, de 16 de março de 2016 estabelece alíquotas progressivas, iniciadas em 15% para a parcela do ganho de até R$ 5 milhões.
A lei não resolve sozinha o custo fiscal, as isenções ou o enquadramento de uma cessão específica. A vigência e a situação do contribuinte devem ser confirmadas na data da operação. Consulte o serviço Apurar imposto sobre ganhos de capital, da Receita Federal, acessado em 12 de outubro de 2026.
A apuração usa reais para o contribuinte e a operação analisados, considerando o mês da alienação e o ano-calendário aplicável. O arredondamento deve seguir o GCAP e as normas vigentes. Sem custo fiscal, despesas admitidas ou análise de isenção, bloqueie a estimativa e procure contador ou advogado tributarista qualificado.
Quais documentos o corretor deve reunir antes de precificar?
Uma estimativa defensável exige documentos conciliáveis com a data prevista para o fechamento. O arquivo deve demonstrar a regra de correção, o saldo atual, o histórico de pagamentos, a atribuição dos custos e as aprovações necessárias. A falta de evidência deve aparecer como condição impeditiva ou limitação expressa.
Reúna e confira:
- contrato de compra e aditivos;
- minuta ou instrumento de cessão;
- demonstrativo oficial do saldo;
- cronograma original e histórico de pagamentos;
- cláusula contratual de correção;
- tabela vigente de taxas da incorporadora;
- notas de corretagem e demais comprovantes;
- certidões ou demonstrativos de débitos relevantes;
- validações jurídica, fiscal e de crédito aplicáveis.
A credora também deve confirmar aprovação do comprador, necessidade de anuência, assunção ou liquidação simultânea da dívida e liberação de garantias. A análise jurídica precisa examinar forma, registro, restrições contratuais, responsabilidade remanescente e a classificação da operação como cessão, não distrato.
Quando o corretor deve recusar um valor líquido fechado?
Não informe um valor líquido final quando o demonstrativo estiver desatualizado, a data for indefinida, a regra de correção for ambígua, os pagamentos não puderem ser conciliados, as despesas não tiverem responsável confirmado ou o tratamento fiscal continuar pendente. Uma resposta em aberto é mais segura que uma precisão sem lastro.
Uma faixa condicional só é aceitável quando todas as variáveis, fontes e limitações estiverem explícitas. Caso contrário, mantenha o resultado pendente. Anunciar um líquido sem documentação pode distorcer a expectativa do vendedor antes mesmo da negociação.
Repasse e distrato também precisam permanecer distintos. A Lei 13.786, de 27 de dezembro de 2018 trata do desfazimento contratual por inadimplemento em incorporações e parcelamentos. Ela não fornece fórmula geral para precificar uma cessão onerosa entre particulares.
Compare as duas alternativas em Distrato ou repasse: qual saída faz sentido para imóvel na planta?.
Qual é a regra final para precificar o repasse?
O repasse está economicamente pronto para precificação apenas quando P, S e D estão documentados, usam a mesma data de fechamento e conciliam com o fluxo contratual. Calcule P menos S para o repasse bruto e P menos S menos D para o caixa antes do IR.
O método não elimina a incerteza. Ele mostra onde ela está. Tributação, anuência jurídica e aprovação de crédito continuam como etapas independentes, mesmo depois que a planilha financeira fecha.
FAQ
Como eu calculo o saldo devedor corrigido de um imóvel na planta?
Calcule o saldo corrigido conforme a variante do índice, competências, defasagem, histórico de pagamentos e ordem de imputação definidos no contrato. Como pagamentos intermediários alteram a conta, não multiplique um saldo antigo por um único fator. Solicite à incorporadora o demonstrativo oficial para a data prevista de fechamento e confira cada lançamento.
Como funciona o repasse de um imóvel que ainda tem saldo devedor?
O repasse transfere direitos contratuais, enquanto o saldo pendente é assumido ou liquidado conforme os documentos da operação. A anuência do credor pode ser necessária, como indica orientação da Prefeitura de São Paulo. O instrumento deve registrar pagamento ao vendedor, dívida assumida, data de fechamento, aprovações e despesas de cada parte.
Como saber quanto realmente sobra para o vendedor no repasse?
Subtraia do preço total negociado o saldo devedor atualizado na mesma data para estimar o repasse bruto. Depois, desconte somente despesas comprovadas e débitos atribuídos contratualmente ao vendedor. O resultado representa o caixa líquido antes do imposto, não o ganho de capital tributável, que exige apuração fiscal separada.
Todo saldo devedor de imóvel na planta é corrigido pelo INCC?
Não, o uso do INCC não pode ser presumido em todo contrato de imóvel na planta. O instrumento define índice, variante, competência, defasagem e método, podendo prever outro indexador após entrega ou financiamento. A FGV IBRE explica o indicador, mas a memória da incorporadora demonstra sua aplicação ao contrato específico.
Repasse de imóvel na planta é a mesma coisa que distrato?
Não, repasse e distrato são operações diferentes. No repasse, direitos contratuais são transferidos a terceiro; no distrato, a relação de aquisição é encerrada conforme as regras aplicáveis. A Lei 13.786/2018 trata principalmente do desfazimento por inadimplemento e não fornece fórmula universal para cessão. A estrutura jurídica deve ser validada antes do anúncio.
Vale a pena pagar por validações jurídica, fiscal e financeira antes de anunciar?
A validação reduz o risco de prometer ao vendedor um líquido que ele não receberá. Antes do anúncio, confronte contrato, saldo oficial, pagamentos, tabela vigente da incorporadora e comprovantes. O custo adequado depende do caso, mas premissas não verificadas podem comprometer preço, negociação, expectativa tributária e viabilidade do fechamento.
Qual é a melhor forma de calcular qualquer repasse de imóvel na planta?
Não existe uma fórmula universal segura para todo repasse de imóvel na planta. Preço negociado menos saldo corrigido e despesas documentadas do vendedor é uma estimativa econômica, não regra jurídica ou fiscal geral. A aplicação depende do contrato, data-base, anuência, encargos locais, fluxo da dívida e revisões jurídica, fiscal e de crédito.
Fale com um especialista
Tem um caso concreto pra resolver?
Chame a Imovitec no WhatsApp. A gente responde rápido e já entra no seu contexto — sem formulário, sem espera.
Perguntas frequentes
Como eu calculo o saldo devedor corrigido de um imóvel na planta?
Calcule o saldo corrigido conforme a variante do índice, competências, defasagem, histórico de pagamentos e ordem de imputação definidos no contrato. Como pagamentos intermediários alteram a conta, não multiplique um saldo antigo por um único fator. Solicite à incorporadora o demonstrativo oficial para a data prevista de fechamento e confira cada lançamento.
Como funciona o repasse de um imóvel que ainda tem saldo devedor?
O repasse transfere direitos contratuais, enquanto o saldo pendente é assumido ou liquidado conforme os documentos da operação. A anuência do credor pode ser necessária, como indica orientação da Prefeitura de São Paulo. O instrumento deve registrar pagamento ao vendedor, dívida assumida, data de fechamento, aprovações e despesas de cada parte.
Como saber quanto realmente sobra para o vendedor no repasse?
Subtraia do preço total negociado o saldo devedor atualizado na mesma data para estimar o repasse bruto. Depois, desconte somente despesas comprovadas e débitos atribuídos contratualmente ao vendedor. O resultado representa o caixa líquido antes do imposto, não o ganho de capital tributável, que exige apuração fiscal separada.
Todo saldo devedor de imóvel na planta é corrigido pelo INCC?
Não, o uso do INCC não pode ser presumido em todo contrato de imóvel na planta. O instrumento define índice, variante, competência, defasagem e método, podendo prever outro indexador após entrega ou financiamento. A FGV IBRE explica o indicador, mas a memória da incorporadora demonstra sua aplicação ao contrato específico.
Repasse de imóvel na planta é a mesma coisa que distrato?
Não, repasse e distrato são operações diferentes. No repasse, direitos contratuais são transferidos a terceiro; no distrato, a relação de aquisição é encerrada conforme as regras aplicáveis. A Lei 13.786/2018 trata principalmente do desfazimento por inadimplemento e não fornece fórmula universal para cessão. A estrutura jurídica deve ser validada antes do anúncio.
Vale a pena pagar por validações jurídica, fiscal e financeira antes de anunciar?
A validação reduz o risco de prometer ao vendedor um líquido que ele não receberá. Antes do anúncio, confronte contrato, saldo oficial, pagamentos, tabela vigente da incorporadora e comprovantes. O custo adequado depende do caso, mas premissas não verificadas podem comprometer preço, negociação, expectativa tributária e viabilidade do fechamento.
Qual é a melhor forma de calcular qualquer repasse de imóvel na planta?
Não existe uma fórmula universal segura para todo repasse de imóvel na planta. Preço negociado menos saldo corrigido e despesas documentadas do vendedor é uma estimativa econômica, não regra jurídica ou fiscal geral. A aplicação depende do contrato, data-base, anuência, encargos locais, fluxo da dívida e revisões jurídica, fiscal e de crédito.
Imovitec
Transforme dados em próximos passos.
Conheça o diagnóstico Imovitec e enxergue onde estão as suas melhores oportunidades.