Arrematar para revender ou alugar? Como a saída muda a diligência
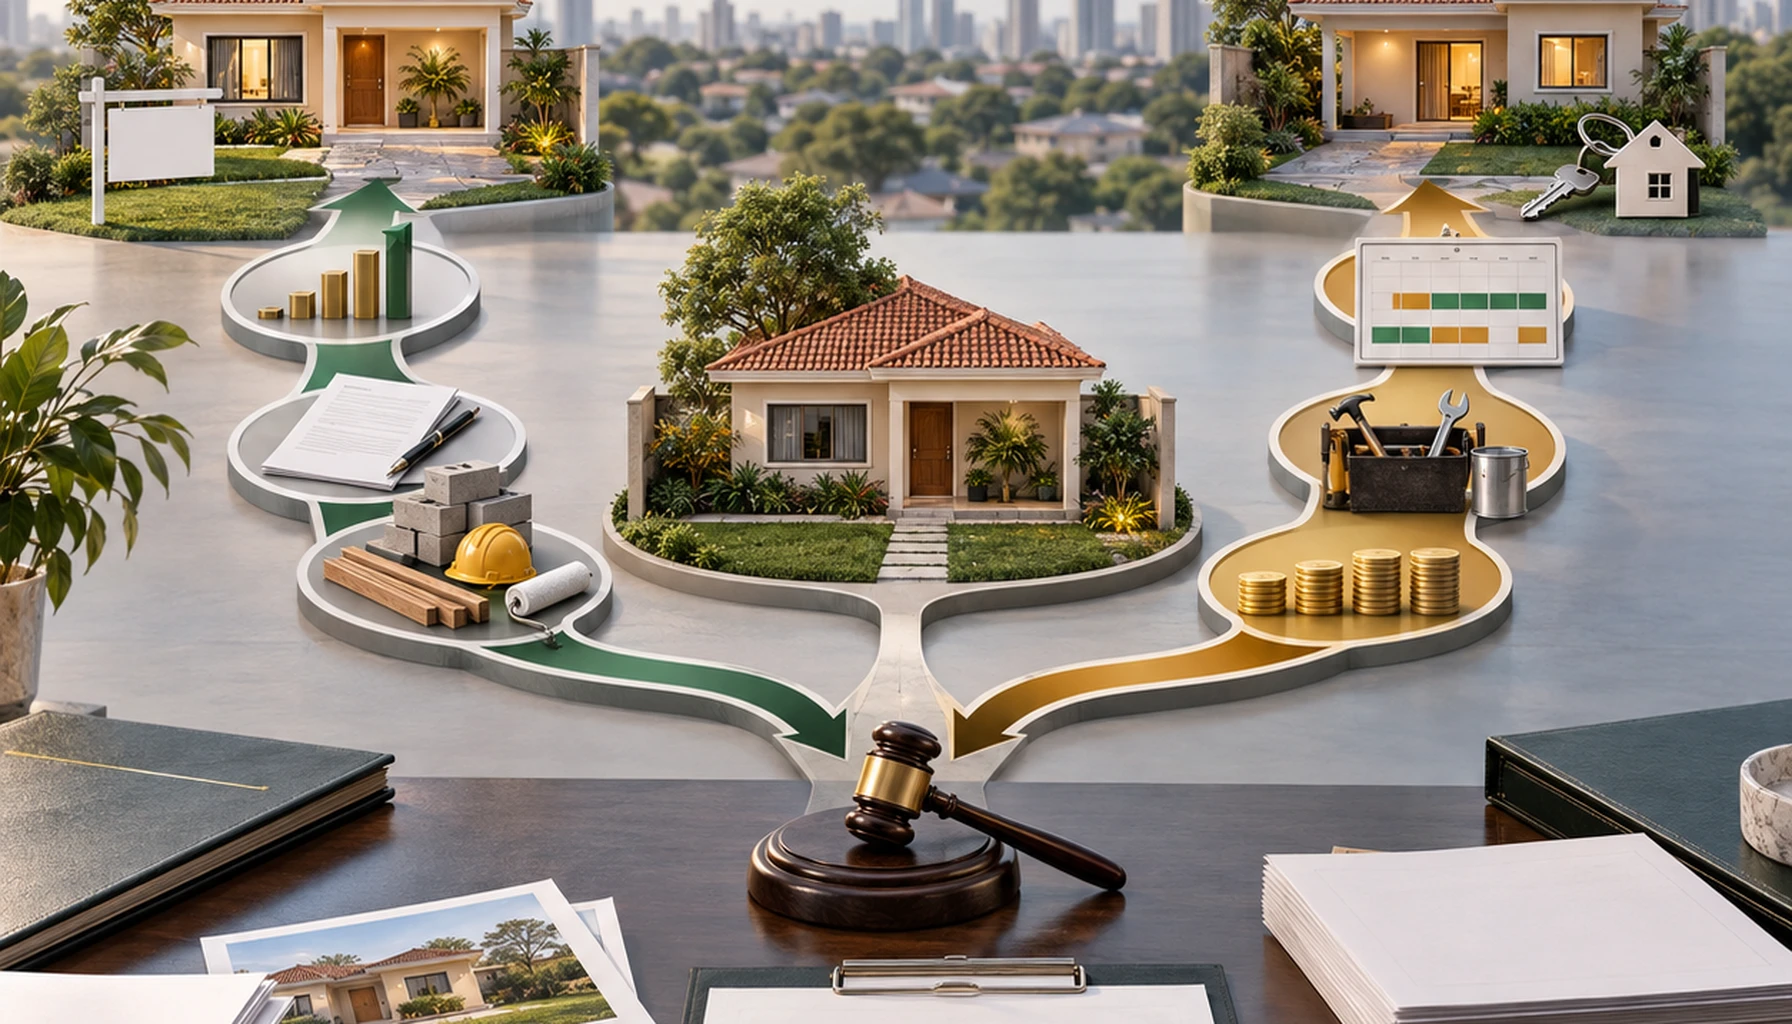
A escolha entre revender e alugar deve ocorrer antes do lance, não depois da arrematação. A saída pretendida define quais documentos, custos, riscos e datas…
Imovitec · 10 de outubro de 2026
A escolha entre revender e alugar deve ocorrer antes do lance, não depois da arrematação. A saída pretendida define quais documentos, custos, riscos e datas precisam ser investigados. Também muda o cálculo usado para decidir se existe base defensável para estabelecer um teto de lance.
Nenhuma saída é melhor em termos gerais. A resposta depende do imóvel, localização, posse, passivos, tributação, prazo e premissas locais verificáveis. Quando faltar evidência material, a análise deve adotar um cenário adverso declarado ou terminar sem teto de lance.
Principais conclusões
A diligência deve começar pela saída pretendida porque revenda e locação produzem fluxos distintos. A revenda depende do valor líquido de uma venda futura. A locação depende da renda líquida recorrente após posse, regularização e preparação. As duas rotas exigem documentos atuais, evidência local e cronograma explícito.
- Na revenda, parta do valor líquido conservador de venda.
- Na locação, divida a renda líquida estabilizada pelo capital total investido.
- Coloque posse, regularização, obra e comercialização em um calendário datado.
- Trate anúncios como pistas, não como prova do valor negociado.
- Compare fluxos com prazos distintos na mesma data-base.
- Use faixas ou cenários adversos para incertezas materiais. Nunca adote zero sem suporte.
- Não defina o teto quando uma pendência puder eliminar o retorno requerido.
Por que a estratégia de saída muda a diligência?
A saída muda a diligência porque a revenda concentra o retorno esperado em uma alienação futura, enquanto a locação depende de renda recorrente depois que o imóvel se torna jurídica e fisicamente apto. Essa é uma inferência financeira, não uma regra de mercado. Sua aplicação exige dados do imóvel.
O corretor que assessora o comprador deve montar dois calendários. O primeiro cobre pagamento, registro, posse, regularização e obra. O segundo termina no recebimento líquido da venda ou em um período estabilizado de 12 meses de locação.
Estratégia de saída: forma planejada de realizar o valor do imóvel, como revenda ou geração recorrente de aluguel.
Edital, matrícula atualizada e certidões pertinentes continuam essenciais nas duas rotas. O guia sobre como ler um edital de leilão antes de definir o lance teto explica por que as condições anunciadas devem ser confrontadas com os registros jurídicos e imobiliários.
O que deve ser verificado antes de comparar as saídas?
Antes de comparar revenda e locação, confirme que as evidências disponíveis sustentam algum cálculo. A revisão mínima abrange edital, matrícula atualizada, certidões pertinentes, ocupação, débitos conhecidos, possíveis regras de sub-rogação e o procedimento aplicável ao leilão. Conclusões jurídicas ainda exigem análise profissional do caso.
A apuração deve identificar:
- quem ocupa o imóvel e qual é o fundamento alegado para a ocupação;
- o caminho jurídico e prático para obter a posse;
- condomínio, IPTU e outras obrigações que possam afetar o imóvel ou a posse;
- ônus registrados, ações, recursos e inconsistências na cadeia dominial;
- uso permitido, licenças, habitabilidade e restrições de zoneamento;
- escopo de reforma apoiado por orçamentos discriminados;
- comparáveis de venda e locação com data e diferenças físicas ou jurídicas relevantes.
Esses fatos alteram o valor e o momento dos fluxos. O artigo sobre due diligence de leilão e os documentos que mudam o lance teto aprofunda a revisão documental.
O contexto jurídico pede cautela. Em uma controvérsia contratual específica, o Superior Tribunal de Justiça, ou STJ, informou em 16 de abril de 2021 que a falta de registro da alienação fiduciária poderia impedir a aplicação automática do rito especial da Lei 9.514/1997. Em abril de 2026, o STJ afetou controvérsia relacionada como repetitivo, mas afetação não equivale a julgamento definitivo. Nenhum dos materiais estabelece regra universal para todo leilão. Consulte a notícia do STJ de 2021 e a notícia do STJ de 2026.
A responsabilidade condominial também exige análise individual. A compilação jurisprudencial de 2022 do STJ, ao mencionar o Tema 886, indica que posse e ciência do condomínio podem importar junto com o registro. A aplicação ao arrematante depende do precedente integral, edital, matrícula e fatos da posse. Veja a compilação do STJ de 2022.
Como fazer a diligência quando a saída é revender?
Na revenda, a diligência deve estimar o preço efetivo de venda, cada custo necessário até o fechamento e o prazo para receber o valor líquido. O teto é o montante residual depois da dedução desses custos e do lucro mínimo documentado pelo investidor. Não existe margem universal sustentada aqui.
O lucro líquido esperado corresponde ao preço efetivo de venda menos lance, comissão do leiloeiro, ITBI quando devido, registro, débitos assumidos, regularização jurídica, desocupação, obras, condomínio, IPTU, seguro, financiamento ou custo de capital, corretagem de venda e tributos aplicáveis.
Cada entrada deve vir de documentos atuais, prefeitura, cartório, condomínio, orçamentos discriminados, transações locais e orientação tributária. Preserve os centavos no cálculo, apresente o resultado em reais e arredonde o teto final para baixo.
Preços anunciados servem como pistas. Não provam o valor de fechamento, a duração da negociação ou o resultado líquido do vendedor. Ajuste os comparáveis por localização, área, conservação, vagas, situação jurídica e data. Sem transações concluídas verificáveis, mantenha uma faixa claramente identificada.
O teto para revenda é o valor líquido conservador de venda menos custos de aquisição, posse, regularização, obra, carregamento, venda e tributação, além do lucro mínimo documentado.
Prazo de posse, passivos ou custos desconhecidos devem entrar em cenário adverso ou bloquear o lance. Não podem aparecer como zero.
Como a tributação afeta a revenda?
Para pessoa física residente no Brasil, ganho de capital é a diferença positiva entre valor de alienação e custo de aquisição, sujeita às regras, reduções e isenções aplicáveis. A definição aparece no serviço federal Apurar imposto sobre ganhos de capital, modificado em 7 de julho de 2026. A página é orientação operacional e não substitui legislação ou parecer tributário.
A Lei 13.259/2016 estabelece alíquotas progressivas para ganho de capital da pessoa física, começando em 15% sobre a parcela que não ultrapassa R$ 5 milhões. As faixas seguintes, o texto consolidado e as regras vigentes no fato gerador também precisam ser conferidos no texto oficial da Lei 13.259/2016.
A Receita Federal informa que uma pessoa física residente no Brasil pode ter isenção ao aplicar, em até 180 dias, o produto da venda de imóvel residencial na compra de imóvel residencial no país, respeitadas as condições legais. Não presuma que uma aquisição em leilão destinada à revenda se enquadre, nem que a regra alcance pessoa jurídica ou atividade habitual. Consulte a orientação da Receita Federal sobre operações isentas, o GCAP e um profissional.
A definição aparece no serviço federal Apurar imposto sobre ganhos de capital, modificado em 7 de julho de 2026.
Como fazer a diligência quando a saída é alugar?
Na locação, a diligência deve estimar a renda anual líquida estabilizada e dividi-la pelo capital total investido. Dividir o aluguel bruto apenas pelo lance omite o dinheiro necessário para obter a posse, regularizar, preparar e carregar o imóvel durante os períodos sem receita.
Yield bruto anual: doze vezes o aluguel mensal sustentado por evidências, dividido pelo capital total investido, em percentual ao ano.
O capital total inclui aquisição, posse, regularização e preparação. Exclui despesas que surgiriam somente em uma venda futura. O aluguel precisa ser sustentado por comparáveis locais, atuais e efetivamente semelhantes.
Yield líquido anual estabilizado: receita anual efetiva após custos recorrentes do proprietário, dividida pelo capital total investido em 12 meses estabilizados.
As deduções recorrentes podem incluir vacância, inadimplência, administração, manutenção, seguros, tributos e encargos do proprietário. Meses sem posse ou durante obras pertencem ao fluxo de implantação. Eles não podem desaparecer da análise.
A diferença entre as métricas aparece em aluguel bruto x aluguel líquido. Este pacote não sustenta percentual genérico de vacância, manutenção ou administração. Cada entrada requer evidência local ou cenário expressamente identificado.
O aluguel mensal de equilíbrio corresponde aos custos recorrentes anuais somados ao retorno anual requerido sobre o capital total, divididos por 12 e pela ocupação esperada.
O denominador representa um mês efetivamente ocupado. Use premissas documentadas e apresente o resultado em reais inteiros. Sem evidência de ocupação, teste vários cenários declarados em vez de escolher uma taxa como certeza.
Para aluguel recebido de pessoa física, o documento Perguntas e Respostas IRPF 2026, versão 1.00 de 23 de abril de 2026, informa que certos impostos, taxas, emolumentos e despesas podem ser excluídos quando o ônus é do locador e as condições fiscais são cumpridas. O guia normalmente trata fatos de 2025. Ele não torna toda reforma, manutenção ou cota condominial dedutível. Consulte o documento oficial do IRPF 2026.
Fale com um especialista
Quer ver isso aplicado no seu caso?
Em vez de terminar o artigo e ficar na teoria, mande a sua situação no WhatsApp. A gente responde com o próximo passo concreto.
Como posse e prazo alteram as duas saídas?
A demora na posse adia o recebimento da revenda e amplia os custos de carregamento. Na locação, posterga o primeiro aluguel e pode tornar um yield estabilizado atraente irrelevante durante a implantação. Os dois cálculos precisam de cenário datado para posse e despesas associadas.
Esse cenário deve incluir custos jurídicos, condomínio, IPTU, seguro, segurança e custo de capital. O artigo sobre leilão com ocupante e prazo de desocupação mostra como o tempo entra na formação do teto.
O marco da taxa de ocupação em alienação fiduciária é regulado pela Lei 9.514/1997 e interpretado pelo STJ. Um acórdão do STJ disponibilizado em 2021 trata do intervalo entre alienação em leilão e imissão na posse, mas fatos, tese integral e redação legal vigente exigem revisão antes da aplicação. A taxa de ocupação é item jurídico, não receita automática.
Como comparar revenda e locação de forma consistente?
Revenda e locação devem ser comparadas trazendo fluxos com prazos distintos para a mesma data-base. O valor presente líquido, ou VPL, desconta cada fluxo periódico. O cálculo precisa incluir o investimento inicial, os custos e receitas intermediários e o valor residual líquido.
Valor presente líquido: soma de cada fluxo periódico dividido por um mais a taxa de desconto elevada ao período correspondente.
Use períodos mensais ou anuais sem misturá-los. A taxa deve refletir o custo de oportunidade documentado pelo investidor, a periodicidade escolhida e a avaliação de risco. Ela não é fornecida pelas fontes citadas.
Mantenha centavos no cálculo e apresente o resultado em reais. Incertezas materiais entram como faixas ou cenários. A análise de sensibilidade deve apontar a variável que mais altera a decisão, como posse, preço efetivo de venda, reforma, aluguel, ocupação ou tributação.
Quando existe base para definir o teto de lance?
O teto só é defensável quando pode ser ligado a documentos atuais, comparáveis locais adequados, orçamentos discriminados, cronograma realista e premissas jurídicas e tributárias revisadas. Se uma incerteza material puder eliminar o retorno requerido, a conclusão correta é “teto de lance não estabelecido”.
A recomendação final deve registrar:
- saída pretendida e alternativa viável;
- data e alcance das evidências;
- pendências jurídicas, tributárias, físicas e financeiras;
- faixas dos cenários base e adverso;
- premissa com maior sensibilidade;
- condição exata que impediria o lance.
Esse registro documenta uma decisão. Não promete rentabilidade.
Quais são as fontes e limitações de publicação?
Os materiais citados sustentam afirmações tributárias e jurídicas específicas, não previsões para um imóvel. As fontes jurídicas tratam controvérsias delimitadas ou sínteses e exigem revisão atual do caso. A tributação varia conforme contribuinte, operação e data. Não existe suporte para afirmar que revender ou alugar seja melhor nacionalmente.
- Serviço federal GCAP, modificado em 07/07/2026.
- Orientação da Receita Federal sobre operações isentas, acesso em 10/10/2026.
- Lei 13.259/2016, acesso em 10/10/2026.
- Perguntas e Respostas IRPF 2026, versão 1.00 de 23/04/2026.
- Notícia do STJ de 16/04/2021.
- Acórdão do STJ disponibilizado em 11/06/2021.
- Compilação jurisprudencial do STJ de 2022.
- Notícia do STJ de 23/04/2026.
Nenhuma chamada para ação da Imovitec foi incluída porque o brief editorial aprovado não contém oferta verificada nem próxima ação sustentada para este público e esta decisão.
FAQ
Como eu decido se devo revender ou alugar um imóvel de leilão?
Defina a saída antes do lance comparando fluxos e prazos do imóvel específico. Na revenda, estime preço líquido, prazo de venda, tributos, obras e carregamento. Na locação, estime aluguel líquido, vacância, manutenção e tempo até a posse produtiva. Sem dados materiais, teste um cenário adverso ou não arremate.
Quando vale mais a pena vender um imóvel arrematado do que alugá-lo?
A revenda pode fazer sentido quando o preço líquido conservador sustenta o lucro exigido após custos de aquisição, posse, reforma, carregamento, venda e tributação. Não existe regra universal. A decisão exige evidências locais atuais, cronograma explícito e comparação documentada com o fluxo líquido da alternativa de locação.
Qual é a melhor forma de saber se um imóvel de leilão dará renda de aluguel?
Estime a renda líquida estabilizada com locações comparáveis locais, ocupação esperada, inadimplência, administração, manutenção, seguros, tributos e encargos do proprietário. Divida o resultado pelo capital total investido, não apenas pelo lance. Meses de desocupação, posse pendente e reforma devem permanecer explícitos no fluxo de implantação.
Como descobrir se um imóvel de leilão está ocupado antes de arrematar?
A ocupação deve ser investigada no edital, matrícula atualizada, processo, certidões disponíveis e vistoria lícita. A apuração precisa identificar ocupantes, eventual contrato de locação e provável procedimento de posse. Como as consequências variam conforme a modalidade e os fatos, uma revisão jurídica deve preceder qualquer estimativa de prazo ou custo.
O que muda na diligência ao preparar um imóvel arrematado para vender ou alugar?
Na revenda, a diligência prioriza preço líquido realizável, demanda, despesas comerciais, tributos e prazo de recebimento. Na locação, prioriza uso permitido, habitabilidade, aluguel local, vacância e custos recorrentes do proprietário. Ambas exigem verificar matrícula, passivos, posse, obras, regras municipais e um cronograma financeiro explícito.
O desconto no leilão garante lucro na revenda ou boa rentabilidade no aluguel?
O desconto anunciado não garante lucro nem rentabilidade porque o preço de referência pode não corresponder a uma transação realizável. Calcule o capital total, incluindo lance, comissão, transferência, registro, passivos assumidos, posse, obras, carregamento e tributos. Use evidências locais e cenários, nunca um percentual genérico de desconto ou margem.
Posso aplicar a mesma metodologia de diligência a qualquer imóvel de leilão no Brasil?
Um modelo comum pode organizar a análise, mas seus dados não podem ser generalizados entre imóveis brasileiros. Edital, matrícula, ocupação, custos municipais, condomínio, uso permitido, tributação e comparáveis variam por ativo e localidade. O corretor deve registrar fonte, data e incerteza, além de solicitar revisões jurídica e tributária quando necessárias.
Fale com um especialista
Tem um caso concreto pra resolver?
Chame a Imovitec no WhatsApp. A gente responde rápido e já entra no seu contexto — sem formulário, sem espera.
Perguntas frequentes
Como eu decido se devo revender ou alugar um imóvel de leilão?
Defina a saída antes do lance comparando fluxos e prazos do imóvel específico. Na revenda, estime preço líquido, prazo de venda, tributos, obras e carregamento. Na locação, estime aluguel líquido, vacância, manutenção e tempo até a posse produtiva. Sem dados materiais, teste um cenário adverso ou não arremate.
Quando vale mais a pena vender um imóvel arrematado do que alugá-lo?
A revenda pode fazer sentido quando o preço líquido conservador sustenta o lucro exigido após custos de aquisição, posse, reforma, carregamento, venda e tributação. Não existe regra universal. A decisão exige evidências locais atuais, cronograma explícito e comparação documentada com o fluxo líquido da alternativa de locação.
Qual é a melhor forma de saber se um imóvel de leilão dará renda de aluguel?
Estime a renda líquida estabilizada com locações comparáveis locais, ocupação esperada, inadimplência, administração, manutenção, seguros, tributos e encargos do proprietário. Divida o resultado pelo capital total investido, não apenas pelo lance. Meses de desocupação, posse pendente e reforma devem permanecer explícitos no fluxo de implantação.
Como descobrir se um imóvel de leilão está ocupado antes de arrematar?
A ocupação deve ser investigada no edital, matrícula atualizada, processo, certidões disponíveis e vistoria lícita. A apuração precisa identificar ocupantes, eventual contrato de locação e provável procedimento de posse. Como as consequências variam conforme a modalidade e os fatos, uma revisão jurídica deve preceder qualquer estimativa de prazo ou custo.
O que muda na diligência ao preparar um imóvel arrematado para vender ou alugar?
Na revenda, a diligência prioriza preço líquido realizável, demanda, despesas comerciais, tributos e prazo de recebimento. Na locação, prioriza uso permitido, habitabilidade, aluguel local, vacância e custos recorrentes do proprietário. Ambas exigem verificar matrícula, passivos, posse, obras, regras municipais e um cronograma financeiro explícito.
O desconto no leilão garante lucro na revenda ou boa rentabilidade no aluguel?
O desconto anunciado não garante lucro nem rentabilidade porque o preço de referência pode não corresponder a uma transação realizável. Calcule o capital total, incluindo lance, comissão, transferência, registro, passivos assumidos, posse, obras, carregamento e tributos. Use evidências locais e cenários, nunca um percentual genérico de desconto ou margem.
Posso aplicar a mesma metodologia de diligência a qualquer imóvel de leilão no Brasil?
Um modelo comum pode organizar a análise, mas seus dados não podem ser generalizados entre imóveis brasileiros. Edital, matrícula, ocupação, custos municipais, condomínio, uso permitido, tributação e comparáveis variam por ativo e localidade. O corretor deve registrar fonte, data e incerteza, além de solicitar revisões jurídica e tributária quando necessárias.
Imovitec
Transforme dados em próximos passos.
Conheça o diagnóstico Imovitec e enxergue onde estão as suas melhores oportunidades.