Consórcio imobiliário: como conectar carta de crédito, obra e fluxo de caixa
Uma carta de consórcio imobiliário pode ser analisada como um possível componente da estrutura de recursos de um empreendimento. Para o diretor financeiro…
Imovitec · 02 de setembro de 2026
Uma carta de consórcio imobiliário pode ser analisada como um possível componente da estrutura de recursos de um empreendimento. Para o diretor financeiro, porém, o valor nominal não basta. É preciso determinar se as condições documentadas do crédito, a execução física da obra e as obrigações de pagamento podem ser sincronizadas.
Crédito esperado e liquidez disponível são categorias diferentes. Confundi-las pode provocar descasamento de caixa justamente quando empreiteiros, fornecedores ou outras obrigações precisam ser pagos.
Principais conclusões
A carta de consórcio deve permanecer como recurso condicionado no modelo até que uso, requisitos e prazo estejam sustentados por normas vigentes e documentos vinculantes. A evidência fornecida confirma uma publicação histórica do Banco Central do Brasil, mas não comprova as condições regulatórias ou operacionais atuais de uma operação específica.
- Reúna eventos contratuais, marcos da obra e pagamentos em um mapa de dependências.
- Confirme premissas operacionais nas normas oficiais vigentes e nos documentos da administradora.
- Não presuma liberação, destinatário do pagamento, garantias, documentos ou prazos de análise.
- Exclua valores, percentuais, índices e prazos sem evidência validada.
- Aprove a estrutura somente após reconciliar as condições documentadas com o fluxo da obra.
O que significa integrar carta, obra e caixa?
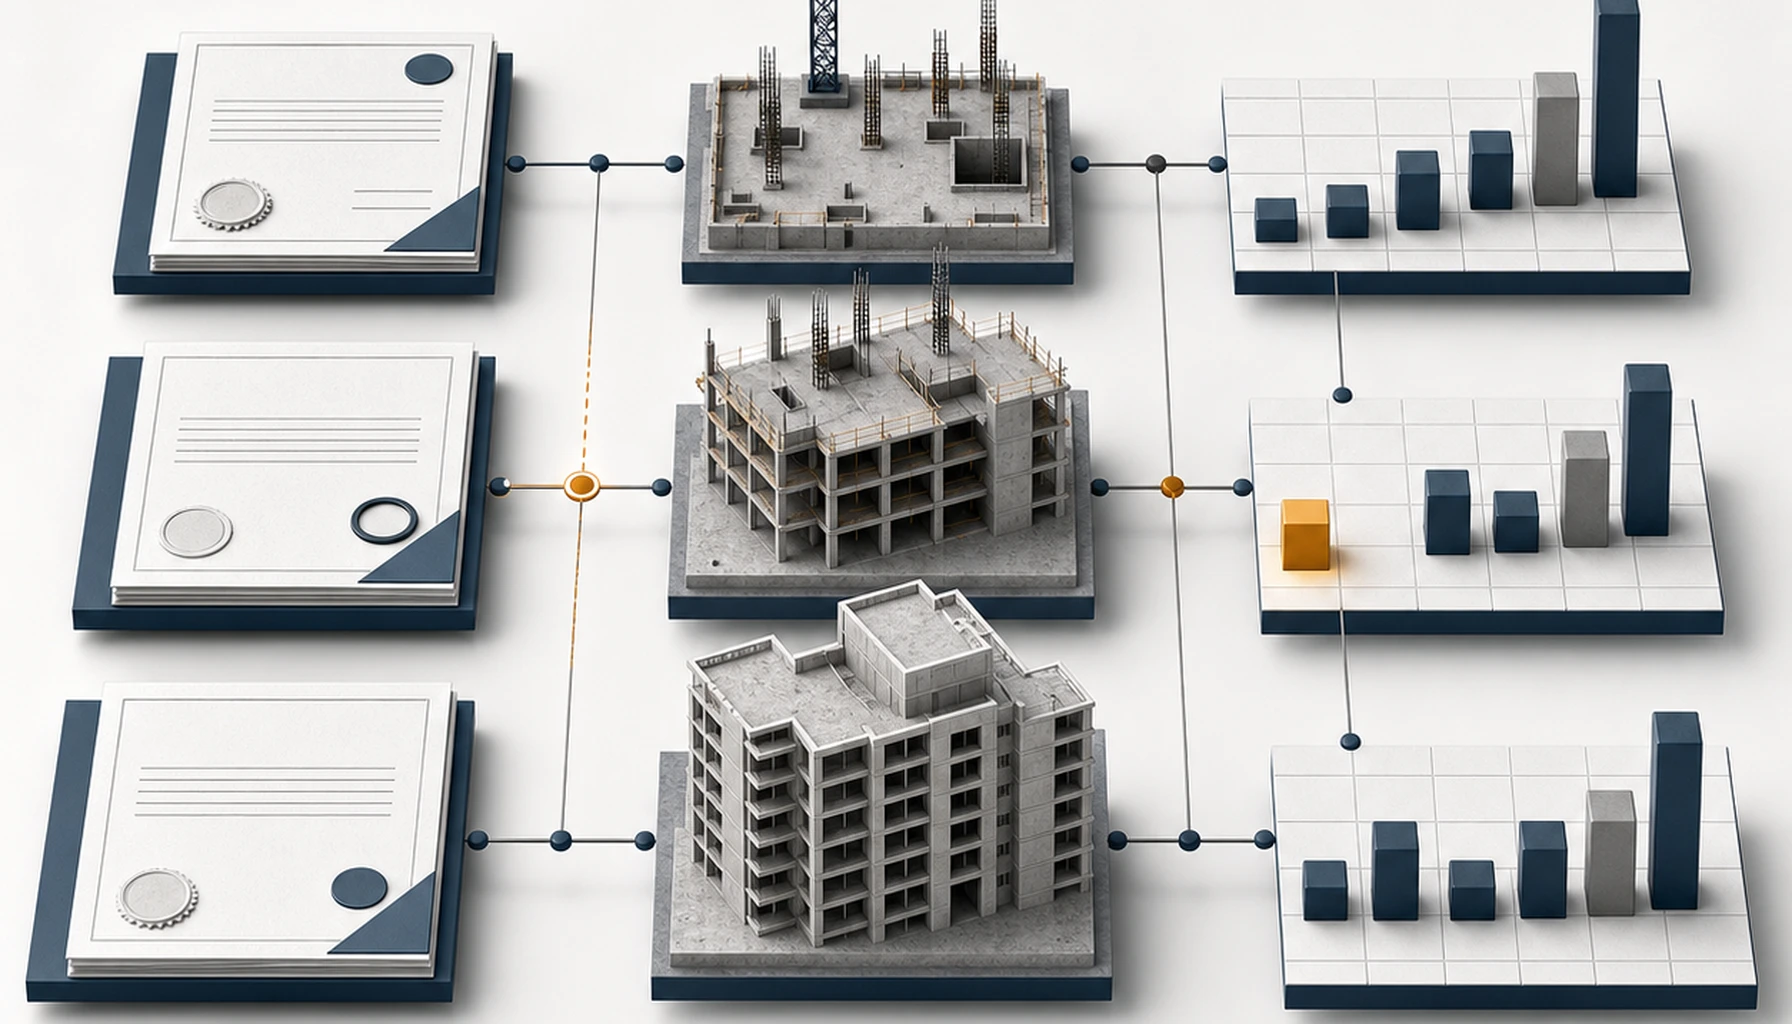
Integrar carta, obra e caixa significa associar cada recurso esperado à condição que permite seu uso e cada pagamento a uma data e fonte confirmadas. O método reúne dependências contratuais, físicas e financeiras sem presumir que a carta seja dinheiro livre ou que todas as administradoras adotem o mesmo processo.
Definição concisa: Um sistema integrado conecta condições do crédito, marcos da obra e datas de pagamento no mesmo mapa de dependências.
O modelo possui três camadas:
- Contratual: eventos, aprovações, documentos e condições relacionados ao crédito.
- Física: marcos derivados do planejamento técnico do empreendimento.
- Financeira: vencimentos, gastos comprometidos e fontes documentadas de liquidez.
Essa estrutura é um método de planejamento, não uma conclusão regulatória. A possibilidade de um consórcio específico apoiar aquisição, construção ou reforma permanece desconhecida no pacote aprovado. A confirmação depende da norma vigente, do contrato e do regulamento do grupo.
Por que a carta de crédito é diferente do caixa da obra?
Carta de crédito e caixa disponível devem permanecer em categorias separadas até que normas e documentos contratuais comprovem como, quando e para qual obrigação o crédito pode ser usado. A pesquisa não verificou a mecânica de pagamento, o processo de liberação, as garantias ou as exceções aplicáveis.
A pergunta prática é direta: sob quais condições documentadas esse recurso pode pagar esta obrigação nesta data?
As seguintes proposições permanecem desconhecidas no pacote fornecido:
- se a contemplação ocorre por sorteio ou lance;
- se algum índice atualiza o crédito;
- se a administradora analisa a operação ou exige garantias;
- se o pagamento é destinado ao vendedor, construtor ou fornecedor;
- se recursos para obra são liberados por etapas, medição ou vistoria;
- se o crédito pode ser recebido em espécie após obrigações e prazo legal.
Cada resposta pode alterar o perfil de liquidez. Até a confirmação, o valor relacionado deve aparecer como condicionado, não disponível.
Como conectar as três linhas do tempo?
Comece com três linhas paralelas para eventos contratuais, marcos físicos e obrigações financeiras. Conecte os itens que precisam ocorrer em sequência, registre a evidência de cada relação e atribua responsáveis às dúvidas. Um pagamento anterior ao evento de recursos confirmado revela um possível descasamento que exige análise.
Linha 1: condições da carta
Registre apenas condições sustentadas pela norma oficial vigente e pelos documentos da administradora. Em cada item, identifique a fonte, o dispositivo ou cláusula aplicável, o responsável pela validação e a pergunta ainda aberta. Costume de mercado não fecha lacuna documental.
O Banco Central do Brasil publicou a Circular nº 3.432 em 3 de fevereiro de 2009, sobre constituição e funcionamento de grupos de consórcio. O PDF oficial está disponível no site do Banco Central do Brasil. A pesquisa fornecida não confirmou sua vigência atual, alterações, revogação, consolidação ou relação com a Resolução BCB nº 285/2023. Portanto, ela não pode ser apresentada como a regra vigente sem revisão regulatória.
Linha 2: execução física
Extraia os marcos dos documentos técnicos do próprio empreendimento. A evidência aprovada não valida uma sequência universal de etapas nem uma lista padrão de registros obrigatórios.
Afirmações de que matrícula, alvará, ART ou RRT, orçamento e cronograma são sempre obrigatórios estão bloqueadas. As exigências podem variar conforme município, projeto, administradora, contrato e operação. A equipe técnica define as necessidades da obra. As áreas jurídica e contratual confirmam os requisitos dos recursos.
Linha 3: pagamentos e liquidez
Liste cada obrigação documentada com base de valor, vencimento e fonte prevista. Separe liquidez comprometida de recursos condicionados. Não insira estimativas de lance, taxas, fundo de reserva, seguros, correção, percentuais de liberação ou déficit sem evidência validada.
A mesma disciplina deve orientar o estudo de viabilidade imobiliária. Premissas de terreno, produto, construção e recursos precisam permanecer rastreáveis, sem deixar uma hipótese otimista determinar o projeto inteiro.
Como identificar um descasamento de caixa antes da contratação?
Existe descasamento de caixa quando uma obrigação documentada vence antes que sua fonte prevista esteja comprovadamente disponível. A identificação exige datas, condições e dependências. O valor nominal da carta, isoladamente, não demonstra que o empreendimento conseguirá pagar uma obrigação no vencimento.
Use uma tabela de reconciliação durante a análise:
| Campo de decisão | Evidência necessária | Tratamento enquanto faltar |
|---|---|---|
| Uso pretendido do crédito | Norma oficial vigente e documentos da administradora | Marcar como desconhecido |
| Gatilho para uso | Dispositivos contratuais e regulatórios aplicáveis | Tratar como recurso condicionado |
| Processo de análise | Critérios escritos da administradora | Não presumir prazo |
| Garantias | Exigências confirmadas da operação | Não presumir aceitação |
| Cronograma de liberação | Programação escrita aplicável ao projeto | Não vincular à obra ainda |
| Pagamento da construção | Contrato, orçamento e cronograma físico-financeiro | Registrar a obrigação real |
| Liquidez de apoio | Fonte aprovada e documentada | Excluir possibilidades informais |
Não há simulação numérica porque o pacote aprovado não contém cálculo validado. Uma análise defensável exigiria entradas documentadas, fórmula reproduzível, unidades e períodos consistentes, política explícita para dados ausentes e critério de arredondamento. Sem esses elementos, um déficit preciso seria inventado.
Quais evidências devem ser confirmadas antes da decisão?
As evidências necessárias são aquelas capazes de fechar cada dependência material entre o uso do crédito e os pagamentos do projeto. A revisão deve reunir aspectos regulatórios, contratuais, financeiros e técnicos. A pesquisa fornecida não permite inferir uma lista universal para toda administradora, contrato, obra ou município.
Revisão jurídica e regulatória
Confirme o texto vigente e a aplicabilidade da Lei nº 11.795/2008, da Resolução BCB nº 285/2023, das alterações posteriores e da situação da Circular nº 3.432/2009. Analise o fundamento para uso do crédito, garantias, mecânica de pagamento e eventual recebimento em espécie. Este artigo não resolve essas questões.
Revisão da administradora
Obtenha o contrato, o regulamento do grupo e os critérios operacionais escritos. Confirme usos permitidos, procedimentos de análise, garantias, documentos, destinatários dos pagamentos, condições de liberação e prazos aplicáveis. Separe exigências legais gerais da política contratual da administradora.
A pesquisa fornecida não confirmou sua vigência atual, alterações, revogação, consolidação ou relação com a Resolução BCB nº 285/2023.
Revisão financeira
Valide o mecanismo de correção, a taxa de administração, o fundo de reserva, os seguros, as premissas de lance, as consequências da inadimplência e os possíveis descasamentos. Nenhuma dessas variáveis foi verificada na pesquisa. Elas devem permanecer fora do modelo aprovado até serem documentadas.
Revisão técnica
Reconcilie o orçamento completo, o cronograma físico-financeiro, as licenças aplicáveis, os registros de responsabilidade profissional e qualquer processo efetivamente exigido de medição ou vistoria. SINAPI ou CUB não devem substituir automaticamente um orçamento integral sem método documentado e ajustes adequados.
Revisão do FGTS
Não presuma que o FGTS possa financiar lance, complementação, amortização ou liquidação. Essas possibilidades permanecem desconhecidas no pacote aprovado. Consulte a versão vigente do Manual FGTS Utilização na Moradia Própria e as regras emitidas pelos órgãos competentes.
Fale com um especialista
Quer ver isso aplicado no seu caso?
Em vez de terminar o artigo e ficar na teoria, mande a sua situação no WhatsApp. A gente responde com o próximo passo concreto.
O que o portão de aprovação deve testar?
O portão de aprovação deve verificar se a evidência documentada conecta o uso pretendido da carta ao calendário real de pagamentos. A decisão não pode depender somente do valor nominal. Condições pendentes devem aparecer como desconhecidas, e prazos sujeitos a aprovação exigem uma fonte documentada de liquidez de apoio.
O diretor financeiro, gerente de planejamento ou responsável pelo projeto deve conseguir responder:
- O uso pretendido está expressamente amparado por normas atuais e documentos contratuais?
- As condições de utilização e as garantias estão documentadas?
- O processo operacional foi confirmado por escrito?
- O cronograma da obra comporta os prazos documentados?
- Cada pagamento material possui uma fonte confirmada?
- As dúvidas aparecem como desconhecidas, não como premissas ocultas?
- Há liquidez de apoio aprovada onde o prazo continua condicionado?
As entradas mudam. O controle precisa acompanhar essas mudanças. A lógica se aproxima do acompanhamento de dados de mercado para construtoras: cada informação deve preservar fonte, data, escopo e limitação.
O consórcio pode apoiar um plano coerente de recursos para obra?
Potencialmente, mas a evidência aprovada não permite confirmar essa conclusão para um produto ou empreendimento específico. A adequação depende da regulamentação vigente, dos documentos vinculantes da administradora, dos critérios da operação, do plano técnico e de um cronograma de pagamentos reconciliado.
O padrão de controle é simples. O crédito entra no modelo somente na medida em que seu uso, suas condições e seu prazo estejam comprovados. Todo o restante permanece condicionado.
A gestão conjunta das três linhas permite distinguir recursos confirmados, recursos sujeitos a aprovação e dúvidas ainda abertas antes de assumir pagamentos.
Fonte e limitações da evidência
O único fato material verificado no pacote aprovado é que o Banco Central do Brasil publicou a Circular nº 3.432 em 3 de fevereiro de 2009, sobre constituição e funcionamento de grupos de consórcio. Nenhuma estatística de mercado, regra operacional ou cálculo material foi validado para publicação.
Fonte: Banco Central do Brasil, Circular nº 3.432, de 3 de fevereiro de 2009, PDF oficial, Brasil, publicação em 3 de fevereiro de 2009, acesso em 2 de setembro de 2026: documento oficial.
Limitação: A pesquisa não verificou dispositivos operacionais, vigência atual, alterações, revogação, consolidação ou substituição. As demais proposições regulatórias, contratuais, financeiras e técnicas discutidas permanecem desconhecidas ou bloqueadas até revisão.
FAQ
Como eu identifico a “pegadinha” de um consórcio imobiliário?
O principal risco é tratar uma carta condicionada como dinheiro livre. Antes de incluí-la no funding da obra, confira norma oficial vigente, contrato, taxas, reajustes, regras de contemplação, garantias, usos permitidos e cronograma de liberação. Compare essas condições com as datas documentadas de pagamento e a necessidade de liquidez do projeto.
Dá para converter a carta de consórcio em financiamento ou quitar uma dívida existente?
A carta não deve ser considerada substituta automática de um financiamento nem meio garantido de quitação. A operação depende da regulamentação vigente, do contrato, da aprovação da administradora e das condições do credor. Obtenha confirmação escrita sobre enquadramento, garantias, destinatário do pagamento e prazo antes de alterar a estrutura de capital.
Como transformar a carta de crédito do consórcio em dinheiro para a obra?
A carta deve permanecer classificada como crédito condicionado até que sua utilização e disponibilidade estejam documentadas. Não a registre como caixa livre apenas pela expectativa de contemplação. Confirme, na norma vigente e no contrato, se cabe recebimento em espécie ou pagamento a terceiros e alinhe o procedimento às obrigações da obra.
Como funciona o consórcio para construção ou reforma de imóvel?
O consórcio para obra combina contribuições periódicas com acesso a crédito sujeito à contemplação e a condições documentais. A possibilidade de construir ou reformar, assim como a forma de liberação, precisa ser confirmada na norma vigente e no contrato. O modelo financeiro deve incorporar somente etapas, exigências e pagamentos efetivamente verificados.
Qual é a melhor forma de integrar carta de crédito, cronograma da obra e fluxo de caixa?
A melhor forma é montar um cronograma físico-financeiro único, ligando cada etapa à medição, vencimento, fonte de recursos e condição de liberação. Mantenha a carta como recurso condicionado até concluir as verificações. Teste atrasos e documente uma fonte alternativa para pagamentos que vençam antes de qualquer desembolso confirmado.
Consórcio imobiliário compensa financeiramente para uma construtora ou incorporadora?
A viabilidade só pode ser avaliada comparando fluxos de caixa completos e documentados. Inclua taxa de administração, fundo de reserva, seguros, reajustes contratuais, recursos para lance, garantias, risco de prazo e liquidez de contingência, quando aplicáveis. Sem entradas verificadas, não publique simulações; compare alternativas com horizonte, premissas e fórmulas reproduzíveis.
Quais evidências tornam uma carta de consórcio confiável para entrar no orçamento da obra?
Um orçamento confiável exige norma oficial vigente, contrato e regulamento da administradora, condições de contemplação e uso, critérios de garantia, cronograma de liberações confirmado, orçamento completo e plano físico-financeiro documentado. Toda condição ainda não comprovada deve aparecer como premissa ou risco explícito, nunca como liquidez disponível no cenário-base.
Leia também
Fale com um especialista
Tem um caso concreto pra resolver?
Chame a Imovitec no WhatsApp. A gente responde rápido e já entra no seu contexto — sem formulário, sem espera.
Perguntas frequentes
Como eu identifico a “pegadinha” de um consórcio imobiliário?
O principal risco é tratar uma carta condicionada como dinheiro livre. Antes de incluí-la no funding da obra, confira norma oficial vigente, contrato, taxas, reajustes, regras de contemplação, garantias, usos permitidos e cronograma de liberação. Compare essas condições com as datas documentadas de pagamento e a necessidade de liquidez do projeto.
Dá para converter a carta de consórcio em financiamento ou quitar uma dívida existente?
A carta não deve ser considerada substituta automática de um financiamento nem meio garantido de quitação. A operação depende da regulamentação vigente, do contrato, da aprovação da administradora e das condições do credor. Obtenha confirmação escrita sobre enquadramento, garantias, destinatário do pagamento e prazo antes de alterar a estrutura de capital.
Como transformar a carta de crédito do consórcio em dinheiro para a obra?
A carta deve permanecer classificada como crédito condicionado até que sua utilização e disponibilidade estejam documentadas. Não a registre como caixa livre apenas pela expectativa de contemplação. Confirme, na norma vigente e no contrato, se cabe recebimento em espécie ou pagamento a terceiros e alinhe o procedimento às obrigações da obra.
Como funciona o consórcio para construção ou reforma de imóvel?
O consórcio para obra combina contribuições periódicas com acesso a crédito sujeito à contemplação e a condições documentais. A possibilidade de construir ou reformar, assim como a forma de liberação, precisa ser confirmada na norma vigente e no contrato. O modelo financeiro deve incorporar somente etapas, exigências e pagamentos efetivamente verificados.
Qual é a melhor forma de integrar carta de crédito, cronograma da obra e fluxo de caixa?
A melhor forma é montar um cronograma físico-financeiro único, ligando cada etapa à medição, vencimento, fonte de recursos e condição de liberação. Mantenha a carta como recurso condicionado até concluir as verificações. Teste atrasos e documente uma fonte alternativa para pagamentos que vençam antes de qualquer desembolso confirmado.
Consórcio imobiliário compensa financeiramente para uma construtora ou incorporadora?
A viabilidade só pode ser avaliada comparando fluxos de caixa completos e documentados. Inclua taxa de administração, fundo de reserva, seguros, reajustes contratuais, recursos para lance, garantias, risco de prazo e liquidez de contingência, quando aplicáveis. Sem entradas verificadas, não publique simulações; compare alternativas com horizonte, premissas e fórmulas reproduzíveis.
Quais evidências tornam uma carta de consórcio confiável para entrar no orçamento da obra?
Um orçamento confiável exige norma oficial vigente, contrato e regulamento da administradora, condições de contemplação e uso, critérios de garantia, cronograma de liberações confirmado, orçamento completo e plano físico-financeiro documentado. Toda condição ainda não comprovada deve aparecer como premissa ou risco explícito, nunca como liquidez disponível no cenário-base.
Imovitec
Transforme dados em próximos passos.
Conheça o diagnóstico Imovitec e enxergue onde estão as suas melhores oportunidades.