Consórcio imobiliário contemplado por sorteio ou lance: o que muda na prática?
O cliente informa ao corretor que sua cota de consórcio imobiliário foi contemplada. A notícia importa, mas ainda não significa que o vendedor receberá…
Imovitec · 08 de setembro de 2026
O cliente informa ao corretor que sua cota de consórcio imobiliário foi contemplada. A notícia importa, mas ainda não significa que o vendedor receberá imediatamente. Também não comprova que qualquer imóvel poderá integrar a operação.
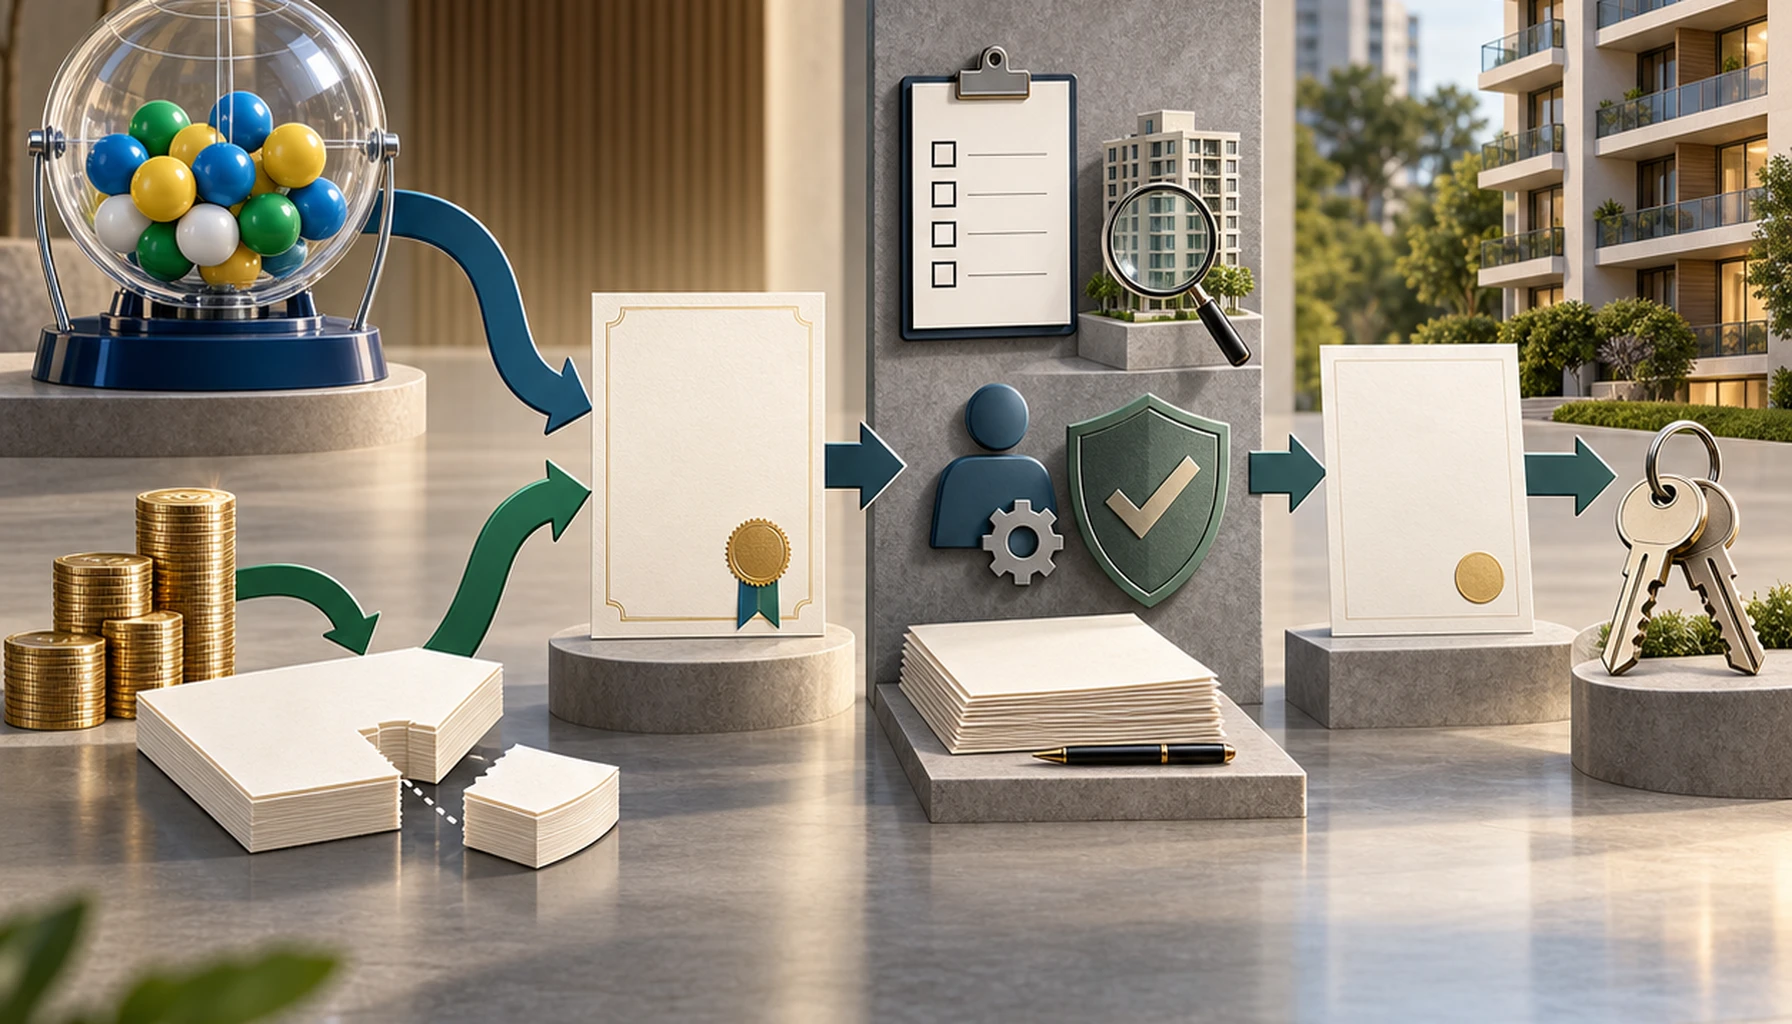
Pela Lei dos Consórcios, contemplação é a atribuição do crédito ao consorciado para adquirir um bem ou serviço. Ela pode ocorrer por sorteio ou lance, conforme os recursos do grupo e as regras contratuais. O caminho altera a posição financeira do comprador, sobretudo no lance embutido, mas ambos passam pela análise da administradora antes do pagamento.
Principais conclusões
A contemplação abre a etapa de compra, mas cota, comprador, garantias e imóvel ainda podem depender de aprovação. O corretor deve apoiar a negociação em documentos atuais da administradora, não apenas no aviso de contemplação. As fontes não estabelecem prazo geral de liberação, percentual vencedor ou data garantida.
- O sorteio não consome, por si só, parte do crédito contratado.
- O lance próprio exige liquidez separada e eventuais encargos expressamente previstos.
- O lance embutido reduz o crédito líquido disponível para pagar o imóvel.
- Crédito e parcelas podem ser reajustados pelo critério indicado no contrato.
- O comprador pode precisar cobrir a diferença entre o crédito liberado e o custo documentado da aquisição.
- A proposta de compra deve refletir as condições reais de aprovação e pagamento da administradora.
O que significa contemplação no consórcio imobiliário?
Contemplação é a atribuição do crédito ao consorciado para adquirir um bem ou serviço. Não é dinheiro de uso livre nem pagamento automático ao vendedor. O uso do crédito continua sujeito à lei, à regulamentação vigente, ao contrato da cota e ao procedimento da administradora.
A definição vem da Lei nº 11.795, de 8 de outubro de 2008, publicada em 9 de outubro de 2008. A norma disciplina o Sistema de Consórcios no Brasil, mas não substitui a análise do contrato específico ou da regulamentação consolidada vigente.
Consórcio é autofinanciamento em grupo, administrado por empresa autorizada e supervisionada pelo Banco Central do Brasil. A orientação institucional O que é administradora de consórcios? explica que a contemplação ocorre por sorteio ou lance. A data de atualização da página não foi confirmada no material fornecido.
O contemplado pode escolher fornecedor e bem dentro da categoria contratada, respeitadas as condições legais e contratuais. Antes de apresentar a carta como capacidade confirmada de pagamento, o corretor deve verificar se o imóvel atende às exigências da administradora.
O que muda quando a contemplação acontece por sorteio?
No sorteio, o consorciado é selecionado sem fazer um lance vencedor. A seleção, portanto, não consome por si só parte do crédito. Essa conclusão é uma inferência comparativa das regras de sorteio e lance, não uma confirmação de liberação imediata do valor nominal.
O sorteio vem primeiro na sequência de contemplações da assembleia. Segundo a Resolução BCB nº 285, de 19 de janeiro de 2023, cuja vigência foi informada a partir de 1º de janeiro de 2024, a contemplação por lance ocorre depois do sorteio ou quando a insuficiência de recursos do grupo impede sua realização.
A redação consolidada e a vigência atual de cada dispositivo precisam ser conferidas antes da publicação ou aplicação em uma operação. As regras contratuais também são relevantes.
O sorteio preserva o crédito de deduções ligadas ao lance. Ainda assim, o valor de uma proposta antiga pode estar desatualizado. Crédito e parcelas podem seguir o índice ou critério previsto no contrato, portanto o montante aplicável deve vir de demonstrativo datado da administradora.
Parcelas futuras, garantias contratuais e análise do imóvel permanecem. Dizer que o contemplado está com “dinheiro na mão” distorce a destinação vinculada do crédito.
Para planejar o período anterior à contemplação, leia Contemplação de consórcio não é garantida: como planejar sorteios, lances e atrasos.
O que muda quando a contemplação ocorre por lance?
O lance vencedor pode levar o consorciado à contemplação conforme as regras do grupo, mas o efeito financeiro depende da origem dos recursos e da apropriação prevista no contrato. As fontes oficiais fornecidas não sustentam percentual ideal, chance fixa de vitória ou data garantida.
Lance com recursos próprios
O lance próprio exige pagamento separado pelo consorciado contemplado. O caixa necessário reúne o valor aceito e somente os encargos expressamente indicados nos documentos aplicáveis. Sem contrato ou demonstrativo, os encargos devem permanecer como pendência, nunca ser presumidos como zero.
O desembolso próprio corresponde ao valor do lance pago pelo consorciado mais os encargos contratuais expressamente aplicáveis.
Use a proposta vencedora, as regras da assembleia e o contrato. A unidade é o real, e a referência temporal é o prazo contratual de pagamento após a assembleia correspondente. Arredonde para centavos apenas depois de somar todos os componentes confirmados.
O impacto no saldo devedor, na parcela ou no prazo restante depende do contrato. São necessários extratos anteriores e posteriores à assembleia. O corretor não deve prometer que o valor nominal do lance reduzirá determinada variável pelo mesmo montante.
Para conhecer variáveis relacionadas, consulte Financiamento imobiliário em 2026: SBPE, FGTS e o efeito da Selic na compra.
Lance embutido
O lance embutido usa parte do crédito vigente da própria cota. Pelas regras aplicáveis, esse valor é destinado às prestações vincendas. A redução do poder de compra é uma inferência aritmética decorrente desse tratamento regulatório.
O crédito líquido corresponde ao crédito vigente na data da assembleia menos o valor do lance embutido.
Os dois valores devem se referir à mesma cota e assembleia e vir do contrato e do demonstrativo da administradora. Use reais e arredonde para centavos somente após a subtração. Se faltar qualquer valor, não faça o cálculo.
Lance embutido não é gratuito. Ele pode diminuir a necessidade imediata de caixa externo, mas deixa menos crédito para o imóvel. Outros efeitos dependem da forma de apropriação prevista no contrato.
Veja Lance embutido no consórcio: por que ele reduz o crédito líquido disponível para o imóvel.
O crédito contemplado é liberado imediatamente?
Não há regra universal nas fontes fornecidas que determine liberação imediata ou prazo fixo em dias. A contemplação permite usar o crédito dentro do sistema, enquanto documentos da aquisição, garantias, análise do imóvel e pagamento ao vendedor seguem o procedimento documentado da administradora.
A Lei nº 11.795/2008 e a Resolução BCB nº 285/2023 amparam a possibilidade de exigir garantias conforme as normas e o contrato. Tipo, suficiência e tempo de análise não são universais.
A administradora também pode analisar consorciado, vendedor, matrícula, estrutura da operação e avaliação do imóvel. Essas exigências operacionais afetam o calendário de fechamento.
Quando essa for a condição real, a proposta deve registrar que o pagamento por consórcio depende do procedimento da administradora. O aviso de contemplação, isoladamente, não sustenta a promessa de uma data para concluir a compra.
Como o corretor deve conferir o poder de compra após a contemplação?
Poder de compra é o crédito líquido efetivamente liberável comparado ao preço do imóvel e às despesas documentadas que não serão cobertas. Antes de recomendar um imóvel ou negociar o fechamento, o corretor deve confrontar documentos atuais da cota, do comprador, das garantias e do imóvel.
Solicite:
- Contrato vigente e regulamento do grupo ou da assembleia.
- Extrato atualizado da cota e registro da contemplação.
- Demonstrativo atual do crédito emitido pela administradora.
- Proposta de lance e comprovante de pagamento, quando aplicáveis.
- Exigências atuais para comprador, garantias e imóvel.
- Preço acordado, documentos registrais e avaliação prevista.
- Relação separada de ITBI, registro, avaliação, seguros e outras despesas, com indicação do que o crédito pode cobrir.
O complemento do comprador é o maior valor entre zero e o preço total da aquisição mais as despesas documentadas não cobertas menos o crédito líquido efetivamente liberado.
O cálculo vale para uma aquisição na data prevista de fechamento. Use reais e arredonde para centavos no fim. Mantenha ITBI, registro, avaliação, seguros e outros custos separados. Se o crédito liberável ou alguma despesa for desconhecido, registre uma pendência em vez de criar uma estimativa.
Atualizar o crédito exige o índice indicado no contrato, sua série oficial e as datas contratuais de reajuste. Não substitua um índice contratual ausente por uma medida genérica de inflação.
Para ampliar a análise de caixa, leia Consórcio imobiliário: como conectar carta de crédito, obra e fluxo de caixa.
Fale com um especialista
Quer ver isso aplicado no seu caso?
Em vez de terminar o artigo e ficar na teoria, mande a sua situação no WhatsApp. A gente responde com o próximo passo concreto.
É possível quitar financiamento ou combinar o crédito com FGTS?
O contemplado pode usar o crédito para quitar financiamento em seu próprio nome, sujeito à anuência da administradora e às condições normativas vigentes. O uso do FGTS é questão separada, regida pelas regras do fundo, pela finalidade da operação e pela elegibilidade atual.
A possibilidade de quitação encontra apoio na Lei nº 11.795/2008 e na nota histórica do Banco Central, BC regulamenta nova lei dos consórcios. Como a nota trata do contexto regulatório de 2009, a operação deve ser confrontada com a norma atual, o contrato e o procedimento da administradora.
A página da Caixa Econômica Federal, Uso do FGTS na casa própria, apresenta condições gerais. A data da versão não foi confirmada no pacote de fontes. Elegibilidade do trabalhador e do imóvel, finalidade permitida, limites, intervalos e documentos devem ser verificados no manual operacional vigente na data da operação.
Para conhecer variáveis relacionadas, consulte Financiamento imobiliário em 2026: SBPE, FGTS e o efeito da Selic na compra.
Sorteio ou lance: qual caminho é melhor?
Nenhum caminho é universalmente melhor. O sorteio evita pagamento ou dedução ligada ao lance, mas sua data não pode ser prometida. O lance próprio consome liquidez. O lance embutido pode preservar caixa imediato, porém reduz o crédito líquido disponível para o imóvel.
Uma comparação responsável considera liquidez, custo de oportunidade, reajuste contratual do crédito, parcelas restantes, preço do imóvel, despesas não cobertas e horizonte de compra. As fontes fornecidas não estabelecem que o lance sempre compensa ou que o sorteio é sempre superior financeiramente.
O corretor deve avançar na escolha e negociação somente quando documentos atuais demonstrarem crédito líquido suficiente, complemento compatível com o caixa do cliente, imóvel elegível, garantias aceitáveis e procedimento viável. A contemplação abre a etapa de compra. A validação mostra se aquela cota pode concluir aquela operação.
Fontes e limitações
Este artigo se baseia na Lei nº 11.795/2008, na Resolução BCB nº 285/2023, em orientação ao consumidor e contexto regulatório histórico do Banco Central do Brasil, além das orientações gerais da Caixa Econômica Federal sobre FGTS. O registro das fontes informa acesso em 8 de setembro de 2026.
Essas fontes legais e institucionais de alcance nacional não substituem o contrato da cota, a regulamentação consolidada vigente, as instruções da administradora, a revisão financeira ou a análise jurídica da operação. Não foi identificado prazo universal de liberação, percentual vencedor ou probabilidade fixa de contemplação. Revisões jurídica, financeira, operacional e de FGTS continuam necessárias antes de uma compra concreta.
FAQ
Como eu sei se sorteio ou lance é melhor para comprar um imóvel pelo consórcio?
Nenhuma modalidade é sempre melhor. O sorteio preserva o crédito contratado, mas não permite prever a contemplação. O lance com recursos próprios exige caixa adicional, enquanto o lance embutido reduz o crédito disponível para o imóvel. Compare liquidez, custo de oportunidade, contrato, crédito atualizado e preço pretendido antes de orientar o cliente.
Qual é a diferença entre contemplação por sorteio e por lance?
O sorteio seleciona consorciados elegíveis conforme as regras do grupo, enquanto o lance envolve uma oferta competitiva. Ambos atribuem o direito de usar o crédito, sujeito aos procedimentos contratuais. Nenhum deles garante pagamento imediato ao vendedor, pois a administradora ainda pode analisar cadastro, garantias, documentos e o imóvel escolhido.
Fui contemplado no consórcio imobiliário. O que devo fazer agora?
Solicite à administradora o extrato atualizado da cota, o demonstrativo do crédito e os requisitos vigentes para compra. Depois, confirme garantias, enquadramento do imóvel, documentação, avaliação e procedimento de pagamento ao vendedor. O corretor deve validar essas etapas antes de prometer prazo de fechamento ou tratar a contemplação como dinheiro liberado.
Como o lance embutido muda o valor disponível para comprar o imóvel?
O lance embutido utiliza parte do próprio crédito para obter a contemplação, reduzindo o valor líquido disponível para a compra. Calcule esse valor subtraindo do crédito vigente na assembleia o lance embutido, conforme documentos da administradora. Eventual diferença de preço e despesas não cobertas precisarão de recursos adicionais do comprador.
Quanto tempo demora para liberar o crédito depois da contemplação?
Não existe prazo universal verificado para liberar o crédito após a contemplação. O tempo depende do contrato, das exigências da administradora, das garantias, da avaliação, dos documentos e do processo de pagamento. O corretor deve solicitar o cronograma operacional vigente e condicionar proposta e fechamento a marcos formalmente confirmados.
Vale a pena dar um lance quando o cliente quer comprar o imóvel logo?
O lance só compensa quando a liquidez, o custo de oportunidade e a capacidade de compra resultante forem adequados ao cliente. Verifique a base contratual, o prazo de pagamento, o crédito atualizado e eventual parcela embutida. Não use percentual ideal genérico nem prometa contemplação; compare crédito líquido, preço e despesas descobertas.
Qual é a melhor forma de confirmar se a carta contemplada serve para determinado imóvel?
Confirme o enquadramento com a administradora antes de assumir compromisso de compra. Analise contrato e regulamento vigentes, extrato da cota, demonstrativo do crédito, garantias, documentos, avaliação e forma de pagamento ao vendedor. Calcule também o complemento necessário com base no preço total, nas despesas comprovadamente descobertas e no crédito líquido liberável.
Leia também
Fale com um especialista
Tem um caso concreto pra resolver?
Chame a Imovitec no WhatsApp. A gente responde rápido e já entra no seu contexto — sem formulário, sem espera.
Perguntas frequentes
Como eu sei se sorteio ou lance é melhor para comprar um imóvel pelo consórcio?
Nenhuma modalidade é sempre melhor. O sorteio preserva o crédito contratado, mas não permite prever a contemplação. O lance com recursos próprios exige caixa adicional, enquanto o lance embutido reduz o crédito disponível para o imóvel. Compare liquidez, custo de oportunidade, contrato, crédito atualizado e preço pretendido antes de orientar o cliente.
Qual é a diferença entre contemplação por sorteio e por lance?
O sorteio seleciona consorciados elegíveis conforme as regras do grupo, enquanto o lance envolve uma oferta competitiva. Ambos atribuem o direito de usar o crédito, sujeito aos procedimentos contratuais. Nenhum deles garante pagamento imediato ao vendedor, pois a administradora ainda pode analisar cadastro, garantias, documentos e o imóvel escolhido.
Fui contemplado no consórcio imobiliário. O que devo fazer agora?
Solicite à administradora o extrato atualizado da cota, o demonstrativo do crédito e os requisitos vigentes para compra. Depois, confirme garantias, enquadramento do imóvel, documentação, avaliação e procedimento de pagamento ao vendedor. O corretor deve validar essas etapas antes de prometer prazo de fechamento ou tratar a contemplação como dinheiro liberado.
Como o lance embutido muda o valor disponível para comprar o imóvel?
O lance embutido utiliza parte do próprio crédito para obter a contemplação, reduzindo o valor líquido disponível para a compra. Calcule esse valor subtraindo do crédito vigente na assembleia o lance embutido, conforme documentos da administradora. Eventual diferença de preço e despesas não cobertas precisarão de recursos adicionais do comprador.
Quanto tempo demora para liberar o crédito depois da contemplação?
Não existe prazo universal verificado para liberar o crédito após a contemplação. O tempo depende do contrato, das exigências da administradora, das garantias, da avaliação, dos documentos e do processo de pagamento. O corretor deve solicitar o cronograma operacional vigente e condicionar proposta e fechamento a marcos formalmente confirmados.
Vale a pena dar um lance quando o cliente quer comprar o imóvel logo?
O lance só compensa quando a liquidez, o custo de oportunidade e a capacidade de compra resultante forem adequados ao cliente. Verifique a base contratual, o prazo de pagamento, o crédito atualizado e eventual parcela embutida. Não use percentual ideal genérico nem prometa contemplação; compare crédito líquido, preço e despesas descobertas.
Qual é a melhor forma de confirmar se a carta contemplada serve para determinado imóvel?
Confirme o enquadramento com a administradora antes de assumir compromisso de compra. Analise contrato e regulamento vigentes, extrato da cota, demonstrativo do crédito, garantias, documentos, avaliação e forma de pagamento ao vendedor. Calcule também o complemento necessário com base no preço total, nas despesas comprovadamente descobertas e no crédito líquido liberável.
Imovitec
Transforme dados em próximos passos.
Conheça o diagnóstico Imovitec e enxergue onde estão as suas melhores oportunidades.