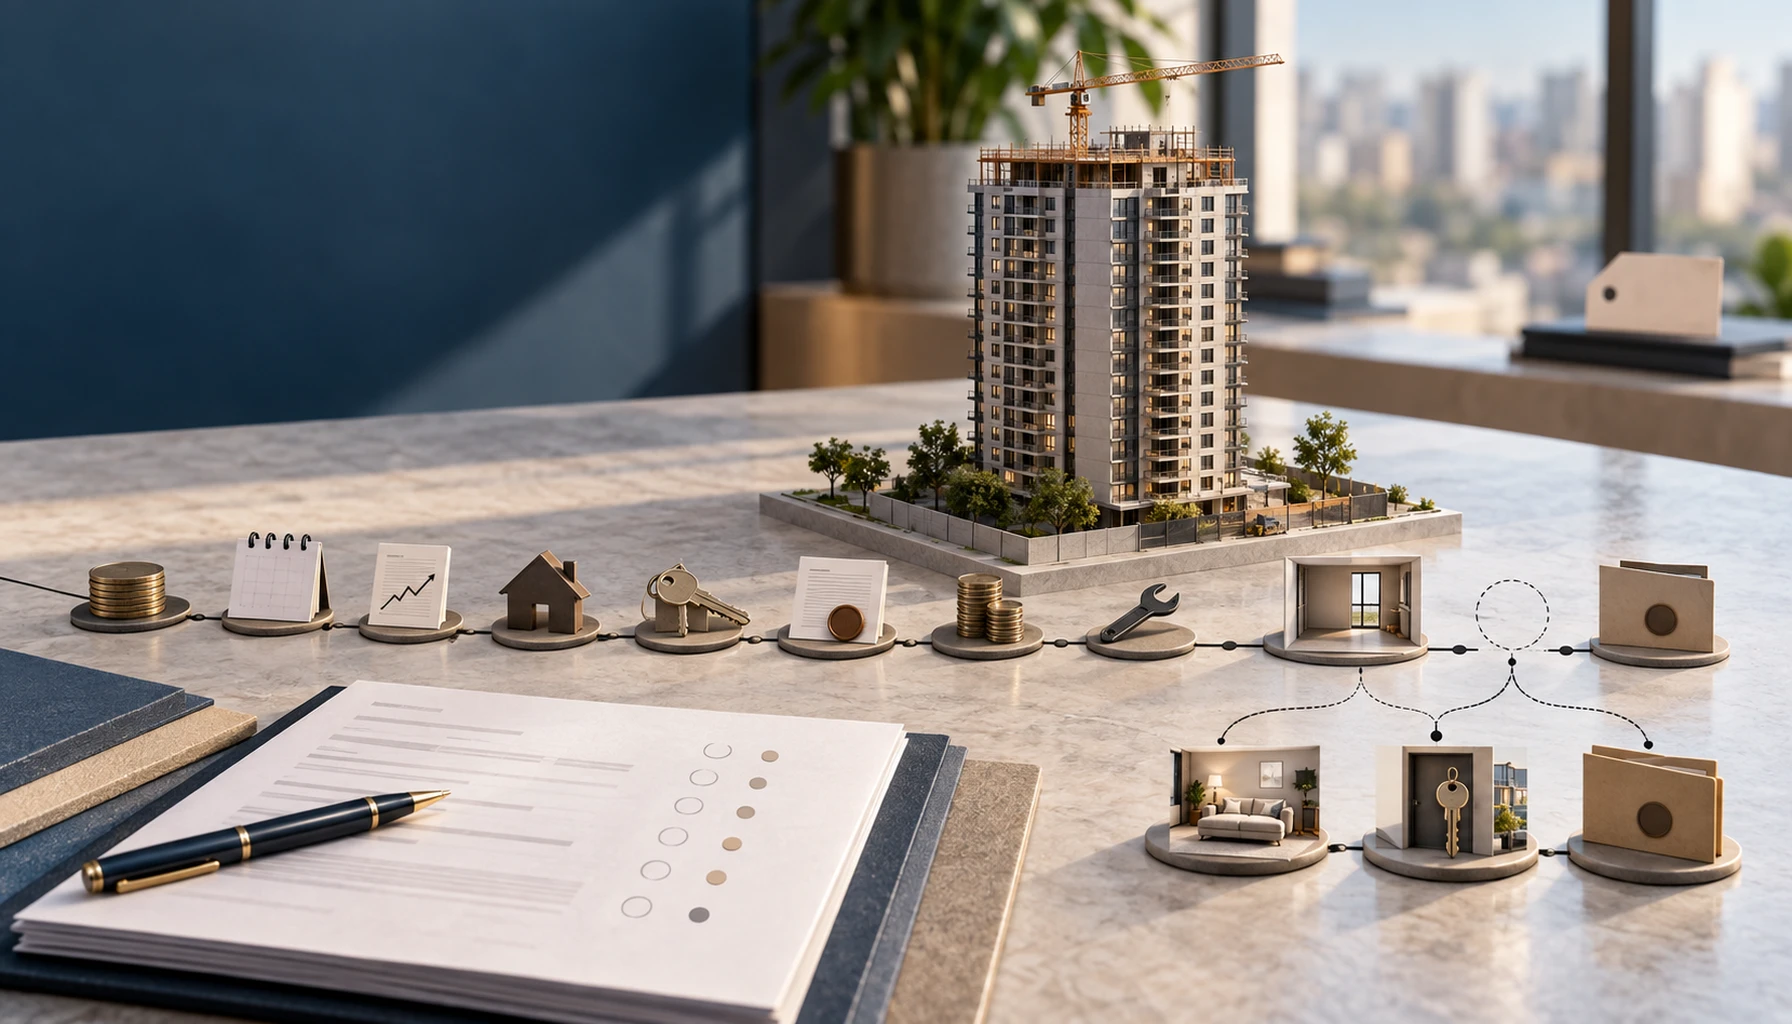
Imóvel na planta como decisão patrimonial: o que avaliar além do preço
Imóvel na planta envolve mais que o preço anunciado: reúne pagamentos contratuais, correção monetária, crédito, despesas de posse e possíveis custos de saída…
Imovitec · 21 de setembro de 2026
Imóvel na planta envolve mais que o preço anunciado: reúne pagamentos contratuais, correção monetária, crédito, despesas de posse e possíveis custos de saída. A análise verifica se esse fluxo completo é compatível com os recursos, o objetivo e o horizonte do cliente.
Para o corretor consultivo de lançamentos residenciais, essa perspectiva muda a recomendação. Fatos documentados precisam ficar separados de premissas e valores ainda não apurados. O uso pretendido também exige um teste próprio: moradia, locação ou venda.
Principais conclusões
Uma avaliação fundamentada acompanha todo o fluxo do comprador, da assinatura à data escolhida para avaliação ou alienação. Custos ausentes não são zero, a valorização futura não é certa e o preço anunciado não representa todo o capital comprometido. Cada dado material precisa ser documentado ou marcado como pendente.
- O preço anunciado é apenas um componente da decisão.
- Correção contratual, crédito, tributos, emolumentos, corretagem suportada pelo comprador, condomínio, manutenção, vacância e custos de venda podem alterar o resultado.
- Valor indisponível significa “não apurado”, nunca zero.
- Valorização, retorno de aluguel e valor presente líquido exigem datas comparáveis, denominadores consistentes e dados verificados.
- Quadro-resumo e patrimônio de afetação são verificações jurídicas relevantes, mas seus efeitos dependem do empreendimento e do contrato.
- A evidência aprovada não sustenta a publicação de taxas de mercado, níveis de índices, valorização, rentabilidade, vendas ou promessas de liquidez.
O que significa tratar o imóvel na planta como decisão patrimonial?
Tratar o imóvel na planta como decisão patrimonial significa examinar toda a sua trajetória contratual e econômica. Pagamentos, regras de correção, crédito, custos de posse e destino pretendido entram na mesma análise. A compra na planta não é boa nem ruim por natureza; a conclusão depende de documentos e fluxos comprováveis.
Definição concisa: Decisão patrimonial é a avaliação do fluxo completo e do uso pretendido do imóvel, não apenas do preço anunciado.
Qual é o objetivo do cliente, e qual é seu horizonte? O corretor precisa dessas respostas antes de confrontar o cronograma proposto com os recursos disponíveis e as obrigações futuras.
Preços anunciados semelhantes podem esconder datas de pagamento, regras de correção, necessidades de crédito e despesas posteriores distintas. Isso permite comparar estruturas, mas não prova que uma unidade seja mais barata. A verificação inicial pode começar pela leitura da tabela de vendas da incorporadora.
Quais valores entram no cálculo do custo total?
O custo total nominal reúne todas as saídas documentadas do comprador e desconta as receitas líquidas comprovadas em um período declarado. A conta vai da assinatura à data escolhida para avaliação ou alienação. Documentos do negócio, tabelas oficiais aplicáveis ou registros do imóvel devem sustentar cada componente.
Custo total nominal é a soma da entrada, parcelas periódicas, intermediárias, parcela nas chaves, correções contratuais, juros e tarifas de financiamento, tributos, emolumentos, corretagem suportada pelo comprador, condomínio, manutenção e custos de venda, menos receitas líquidas.
A unidade é reais por imóvel. Preserve os centavos durante a conta e apresente o total em reais com duas casas decimais. Se uma parcela ainda não foi determinada, ela permanece como “não apurada”.
Ausência de evidência nunca significa zero.
O dossiê deve reunir:
- contrato assinado e quadro-resumo;
- cronograma completo, inclusive intermediárias e parcela nas chaves;
- cláusula de correção e série oficial indicada no contrato;
- proposta bancária, encargos e condições de crédito;
- tabelas municipais e registrais aplicáveis à localidade e à data;
- prova de quem suporta a corretagem;
- despesas documentadas de condomínio, manutenção, seguro e administração;
- comprovantes de aluguel recebido ou receita líquida da venda, quando aplicável.
O método complementa a análise do custo total de um imóvel na planta. Não cabe indicar um valor universal, pois a evidência disponível não documenta um imóvel específico.
Como calcular a correção monetária do contrato?
A correção monetária deve obedecer ao índice, à data-base, à periodicidade e ao método previstos no contrato. Conhecer apenas o nome do indicador não basta. O saldo corrigível e as datas de incidência também afetam o montante, por isso o resultado fica pendente até a obtenção da cláusula e da série oficial.
Se esse for o método contratual, o saldo corrigido no período corresponde ao saldo-base multiplicado pelo índice do período e dividido pelo índice da data-base. O contrato pode definir fórmula equivalente.
Expresse o resultado em reais para o saldo abrangido pela cláusula e respeite a periodicidade contratada. Mantenha a precisão integral durante o cálculo; arredonde somente o resultado monetário.
Observação ausente do índice não pode ser interpolada sem uma regra documentada. A defasagem de publicação também precisa constar do registro. Este artigo não apresenta nível nem projeção de índice porque a pesquisa aprovada não recuperou publicação primária que os sustentasse.
Fale com um especialista
Quer ver isso aplicado no seu caso?
Em vez de terminar o artigo e ficar na teoria, mande a sua situação no WhatsApp. A gente responde com o próximo passo concreto.
Quais documentos jurídicos afetam a análise de risco?
Contrato, quadro-resumo e documentos sobre a estrutura jurídica da incorporação ajudam a revelar obrigações e riscos. Os efeitos práticos variam conforme o negócio concreto. Esses registros servem como evidência para análise, não como garantia genérica de conformidade, entrega, segurança financeira ou resultado patrimonial.
Segundo a Câmara Brasileira da Indústria da Construção, ou CBIC, o patrimônio de afetação separa juridicamente o terreno, as acessões e os demais bens e direitos vinculados à incorporação. Ainda é necessário confirmar sua existência e seus efeitos no empreendimento examinado. A cartilha da CBIC é material setorial explicativo, não legislação consolidada, e sua data editorial interna e atualização não foram verificadas (cartilha da CBIC, acesso em 21 de setembro de 2026).
Definição concisa: Patrimônio de afetação é a separação jurídica dos bens e direitos vinculados a uma incorporação imobiliária específica.
Material de evento hospedado pelo Banco Central do Brasil aborda a Lei nº 10.931/2004 e esse mecanismo de separação. Datada de 18 de março de 2010, a apresentação tem autoria externa, não constitui orientação regulatória do Banco Central e pode estar desatualizada (apresentação do evento, acesso em 21 de setembro de 2026). Leia também o que muda com o patrimônio de afetação se a incorporadora quebrar.
A evidência aprovada também indica que a Lei nº 13.786/2018 introduziu requisitos relativos ao quadro-resumo e tratou das consequências do desfazimento de contratos de aquisição em incorporação imobiliária. Tanto a redação consolidada quanto a aplicação ao contrato concreto exigem revisão jurídica. Este artigo não permite inferir percentual de retenção, prazo de devolução, tolerância de entrega ou regra categórica sobre corretagem.
Como testar moradia, locação e venda?
O corretor pode examinar moradia, locação e venda como três cenários distintos, todos apoiados no mesmo fluxo documentado de aquisição. Cada um acrescenta despesas, receitas e incertezas próprias. Fundi-los em uma projeção esconderia diferenças materiais e poderia converter premissas não verificadas em um resultado aparentemente esperado.
Material de evento hospedado pelo Banco Central do Brasil aborda a Lei nº 10.931/2004 e esse mecanismo de separação.
Morar no imóvel
Na moradia, some ao fluxo de aquisição o crédito, os tributos, o registro, o condomínio, a manutenção e as demais despesas de posse comprovadas. A consequência para a decisão é direta: desembolsos iniciais e obrigações contínuas precisam caber nos recursos do cliente.
ITBI e emolumentos não podem ser calculados sem município, data do fato gerador, base de cálculo e tabela oficial aplicável. Até que esses registros sejam obtidos, os valores continuam não apurados.
Alugar o imóvel
O retorno líquido do aluguel corresponde à receita efetivamente recebida, menos vacância, inadimplência, impostos, condomínio não recuperado, manutenção, administração e seguros, dividida pelo capital investido médio no mesmo período.
Use como denominador o capital médio investido no imóvel. O resultado vale para o período mensal ou anual selecionado, sem misturar frequências, e deve ser apresentado com duas casas percentuais.
Meses sem registros são lacunas. Não podem ser classificados como ocupados nem como períodos de aluguel zero. Sem documentos do imóvel e uma janela temporal consistente, qualquer afirmação de rentabilidade permanece bloqueada. Veja a análise de aluguel bruto e aluguel líquido.
Vender ou repassar a posição
A análise da venda parte da receita líquida documentada após os custos aplicáveis. A valorização nominal é o valor final dividido por uma base de custo comparável, menos um. A valorização real é um mais a valorização nominal, dividido por um mais a inflação acumulada comparável, menos um.
As duas fórmulas devem considerar o mesmo imóvel e um período explicitado. Preserve quatro casas decimais no cálculo e apresente o resultado com duas casas percentuais. Datas, padrões do imóvel ou bases de custo não comparáveis impedem a conclusão.
Antes da entrega, a saída pode envolver repasse ou distrato, conforme os documentos e os fatos. Retenção e devolução podem variar segundo o regime jurídico, a data do contrato, a existência de patrimônio de afetação e as circunstâncias do caso.
Matéria da Associação Brasileira de Incorporadoras Imobiliárias, ou ABRAINC, publicada em 12 de dezembro de 2025, aborda uma decisão do Superior Tribunal de Justiça relacionada à Lei do Distrato. A ABRAINC é uma fonte secundária interessada; o texto não substitui o acórdão, a legislação nem a revisão jurídica (ABRAINC, acesso em 21 de setembro de 2026). Consulte também distrato ou repasse: qual saída faz sentido.
Quando o cliente deve avançar, comparar ou pausar?
O cliente deve avançar somente quando os dados materiais do fluxo e as condições contratuais estiverem documentados e compatíveis com seu objetivo. Caso outra estrutura possa atender melhor, a comparação deve usar bases equivalentes. Custo, cláusula, condição de crédito ou premissa de saída relevante ainda pendente exige uma pausa.
Use três estados de decisão:
- Avançar: Os documentos materiais estão disponíveis, as entradas são rastreáveis e o fluxo testado combina com o objetivo e o horizonte do cliente.
- Comparar: A evidência permite comparação equivalente, mas outra unidade, cronograma ou estrutura contratual pode ser mais adequada.
- Pausar: Falta documento, regra de correção, condição de crédito, custo de posse ou premissa de saída capaz de alterar a conclusão.
O valor presente líquido pode apoiar a comparação quando estão disponíveis o fluxo integral e uma taxa de desconto justificada. Ele corresponde à soma de cada fluxo positivo ou negativo dividido por um mais a taxa de desconto elevada ao período uniforme correspondente.
A unidade é reais na data-base escolhida. Preserve os centavos na conta e apresente o resultado em reais com duas casas decimais. Fluxo ausente ou taxa sem justificativa bloqueia o cálculo; uma valorização futura presumida não pode preencher a lacuna.
A contribuição do corretor está na qualificação disciplinada: distinguir evidência documentada, inferência analítica e pontos ainda desconhecidos. Assim, a recomendação se torna auditável sem transformar incerteza em certeza.
FAQ
O que significa comprar um imóvel na planta, na prática?
Comprar na planta significa contratar uma unidade antes da conclusão da obra e assumir um fluxo de pagamentos até a entrega. A decisão deve considerar contrato, quadro-resumo, regra de correção, documentos da incorporadora e do banco, custos de posse e objetivo de moradia, locação ou venda. Questões jurídicas exigem análise do caso concreto.
O que entra no custo de aquisição de um imóvel na planta?
O custo de aquisição reúne todas as saídas documentadas, não apenas o preço anunciado. Conforme o contrato e a localidade, pode incluir entrada, parcelas, intermediárias, chaves, correções, crédito, tributos, emolumentos, corretagem suportada pelo comprador, condomínio, manutenção e saída. Item sem informação deve ficar como “não apurado”, nunca como zero.
Como eu calculo a valorização de um imóvel na planta?
A valorização deve comparar o valor final documentado com uma base de custo comparável, usando as mesmas datas e o mesmo padrão de imóvel. A taxa nominal resulta do valor final dividido pela base, menos um. Para retorno real, também é necessária inflação oficial comparável. Sem dados confiáveis, o cálculo deve ser bloqueado.
É verdade que comprar imóvel na planta é mais barato?
Não é possível afirmar que imóvel na planta seja mais barato sem comparar o custo total de alternativas equivalentes. A análise deve alinhar unidade, data, condições de pagamento, correção contratual, financiamento, tributos, emolumentos, posse e saída. Desconto no preço anunciado, isoladamente, não comprova economia, valorização, rentabilidade superior nem menor risco.
Como funciona o fluxo de pagamento de um imóvel na planta?
O fluxo de pagamento segue o contrato assinado e pode distribuir desembolsos entre entrada, parcelas periódicas, intermediárias, chaves e financiamento. O corretor deve registrar valores, vencimentos, regras de correção e condições de crédito ainda pendentes. Índices, juros e aprovação futura do financiamento não podem ser presumidos sem documentação e fontes oficiais aplicáveis.
Como saber se o retorno de um imóvel na planta compensa os custos?
O retorno só pode ser avaliado com fluxo documentado, objetivo do comprador e referência de comparação justificada. Inclua todos os aportes e receitas líquidas até morar, alugar ou vender, além de vacância e saída quando aplicáveis. Valorização, aluguel, crédito ou taxa de desconto sem evidência devem aparecer como lacunas, não como promessas.
Qual é a melhor forma de qualificar uma oportunidade de imóvel na planta?
A qualificação mais confiável é uma análise documental do fluxo contratual completo de cada empreendimento. Confira contrato, quadro-resumo, correção, documentos da incorporadora e do banco, tabelas oficiais aplicáveis, custos de posse e evidências de saída. Separe fatos, premissas e lacunas para recomendar avançar, comparar alternativas ou interromper a análise.
Fale com um especialista
Tem um caso concreto pra resolver?
Chame a Imovitec no WhatsApp. A gente responde rápido e já entra no seu contexto — sem formulário, sem espera.
Perguntas frequentes
O que significa comprar um imóvel na planta, na prática?
Comprar na planta significa contratar uma unidade antes da conclusão da obra e assumir um fluxo de pagamentos até a entrega. A decisão deve considerar contrato, quadro-resumo, regra de correção, documentos da incorporadora e do banco, custos de posse e objetivo de moradia, locação ou venda. Questões jurídicas exigem análise do caso concreto.
O que entra no custo de aquisição de um imóvel na planta?
O custo de aquisição reúne todas as saídas documentadas, não apenas o preço anunciado. Conforme o contrato e a localidade, pode incluir entrada, parcelas, intermediárias, chaves, correções, crédito, tributos, emolumentos, corretagem suportada pelo comprador, condomínio, manutenção e saída. Item sem informação deve ficar como “não apurado”, nunca como zero.
Como eu calculo a valorização de um imóvel na planta?
A valorização deve comparar o valor final documentado com uma base de custo comparável, usando as mesmas datas e o mesmo padrão de imóvel. A taxa nominal resulta do valor final dividido pela base, menos um. Para retorno real, também é necessária inflação oficial comparável. Sem dados confiáveis, o cálculo deve ser bloqueado.
É verdade que comprar imóvel na planta é mais barato?
Não é possível afirmar que imóvel na planta seja mais barato sem comparar o custo total de alternativas equivalentes. A análise deve alinhar unidade, data, condições de pagamento, correção contratual, financiamento, tributos, emolumentos, posse e saída. Desconto no preço anunciado, isoladamente, não comprova economia, valorização, rentabilidade superior nem menor risco.
Como funciona o fluxo de pagamento de um imóvel na planta?
O fluxo de pagamento segue o contrato assinado e pode distribuir desembolsos entre entrada, parcelas periódicas, intermediárias, chaves e financiamento. O corretor deve registrar valores, vencimentos, regras de correção e condições de crédito ainda pendentes. Índices, juros e aprovação futura do financiamento não podem ser presumidos sem documentação e fontes oficiais aplicáveis.
Como saber se o retorno de um imóvel na planta compensa os custos?
O retorno só pode ser avaliado com fluxo documentado, objetivo do comprador e referência de comparação justificada. Inclua todos os aportes e receitas líquidas até morar, alugar ou vender, além de vacância e saída quando aplicáveis. Valorização, aluguel, crédito ou taxa de desconto sem evidência devem aparecer como lacunas, não como promessas.
Qual é a melhor forma de qualificar uma oportunidade de imóvel na planta?
A qualificação mais confiável é uma análise documental do fluxo contratual completo de cada empreendimento. Confira contrato, quadro-resumo, correção, documentos da incorporadora e do banco, tabelas oficiais aplicáveis, custos de posse e evidências de saída. Separe fatos, premissas e lacunas para recomendar avançar, comparar alternativas ou interromper a análise.
Imovitec
Transforme dados em próximos passos.
Conheça o diagnóstico Imovitec e enxergue onde estão as suas melhores oportunidades.