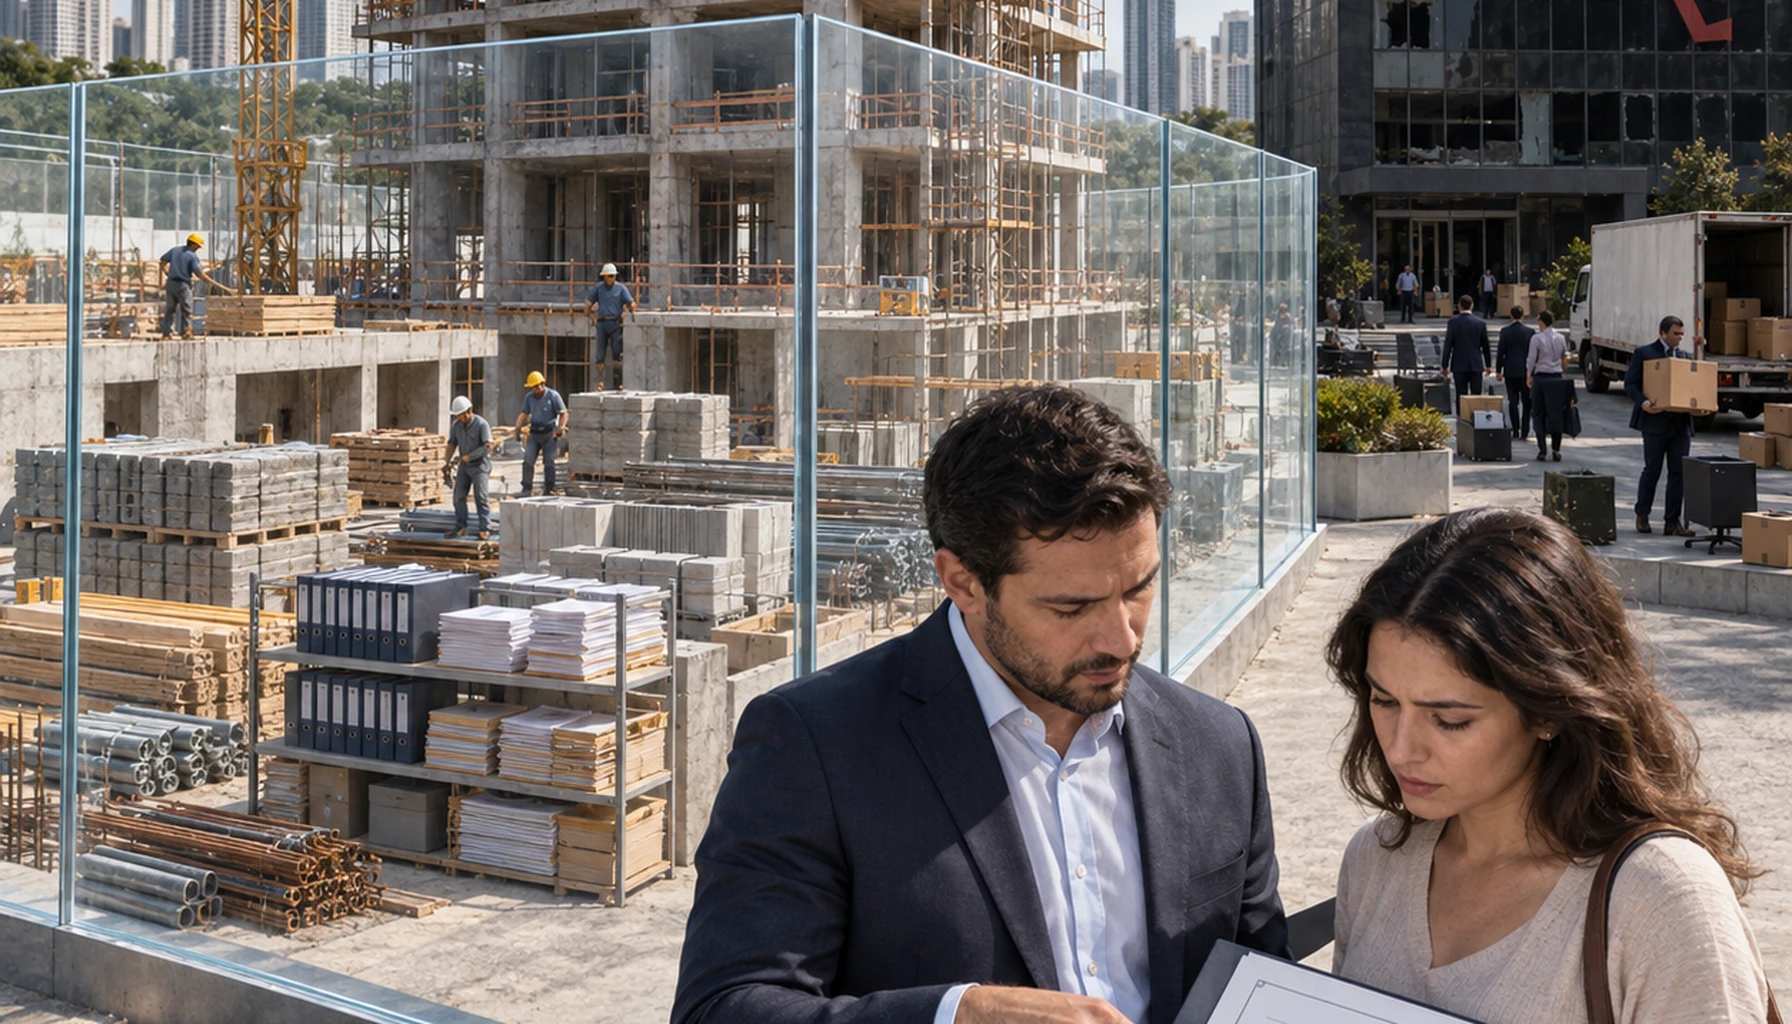
Patrimônio de afetação: o que muda se a incorporadora quebrar?
A quebra da incorporadora não garante ao comprador a conclusão do imóvel na planta nem a restituição integral. O desfecho depende, entre outros fatores, da…
Imovitec · 17 de setembro de 2026
A quebra da incorporadora não garante ao comprador a conclusão do imóvel na planta nem a restituição integral. O desfecho depende, entre outros fatores, da constituição formal do patrimônio de afetação e da capacidade do acervo segregado para cumprir as obrigações da obra.
Definição curta: Patrimônio de afetação é a separação jurídica dos bens e direitos de uma incorporação em relação ao patrimônio geral da incorporadora.
Os arts. 31-A a 31-F da Lei nº 4.591/1964 disciplinam o regime. O capítulo correspondente foi incluído pela Lei nº 10.931/2004. Dentro dos limites legais e das circunstâncias do caso, a separação pode resguardar ativos da obra contra obrigações alheias ao empreendimento. Não é seguro.
Principais conclusões
Para o corretor que compara lançamentos, a distinção tem consequência prática: o patrimônio de afetação muda o tratamento jurídico dos ativos da obra, mas preserva riscos de construção, crédito e execução. Documentos atuais devem comprovar sua existência. Os limites merecem a mesma clareza.
- O regime não surge automaticamente em todo imóvel na planta. Conforme o art. 31-A, a incorporação pode ser submetida a ele a critério do incorporador.
- Sua função central é separar os bens e direitos afetados à obra do patrimônio geral da incorporadora, conforme a disciplina legal aplicável.
- A quebra pode desencadear um procedimento coletivo relacionado à construção, ao acervo segregado e aos adquirentes. Isso não equivale a uma devolução individual automática.
- As fontes disponíveis não estabelecem garantia incondicional de conclusão, entrega pontual ou restituição integral.
- Sociedade de propósito específico, ou SPE, não é sinônimo de patrimônio de afetação. O Regime Especial de Tributação, ou RET, constitui outro instituto.
- Os efeitos precisos sobre insolvência, registro e financiamento exigem exame da legislação vigente e dos documentos daquele empreendimento.
Essas conclusões partem do texto consolidado publicado pela Câmara dos Deputados e de notícias institucionais do Superior Tribunal de Justiça. Permanecem, contudo, questões procedimentais e registrais que dependem de confirmação jurídica. As limitações aparecem nas seções seguintes.
O que é patrimônio de afetação?
Patrimônio de afetação é o regime legal que reúne os bens e direitos de uma incorporação em uma esfera patrimonial própria. Nos limites dos arts. 31-A a 31-F da Lei nº 4.591/1964, essa estrutura os distingue do patrimônio geral da incorporadora.
O que não pode ser deduzido apenas da venda na planta? A existência do regime. O art. 31-A deixa a submissão a critério do incorporador. Portanto, nem uma SPE nem referências a governança no material comercial comprovam, sozinhas, a constituição do patrimônio afetado.
A versão consolidada da Lei nº 4.591/1964 oferecida pela Câmara dos Deputados identifica a Lei nº 10.931/2004 como responsável pela inclusão do capítulo. Como o texto consolidado pode incorporar mudanças posteriores, a redação em vigor deve ser conferida antes da publicação, da orientação profissional ou da operação.
O que muda se a incorporadora falir?
Se o regime tiver sido validamente constituído, os ativos afetados ao projeto recebem tratamento separado do patrimônio geral da incorporadora, conforme a disciplina legal. O ponto de partida jurídico muda. Ainda assim, a separação não demonstra que haverá recursos suficientes para terminar a obra ou ressarcir todos os adquirentes.
A estrutura dos arts. 31-A a 31-F sustenta a conclusão de que a resposta envolve um procedimento coletivo vinculado à construção, ao acervo segregado e aos compradores. Essa é uma inferência jurídica, não uma previsão do resultado de determinada insolvência.
É nos detalhes do procedimento que a cautela se torna decisiva. Antes de divulgar prazos, quóruns, prioridade de pagamentos, poderes de representantes, regras de leilão ou eventuais obrigações adicionais dos compradores, deve-se conferir o art. 31-F vigente. O pacote de fontes aprovado não comprovou esses pontos.
O corretor deve evitar duas afirmações categóricas:
- “A obra será concluída de qualquer forma.”
- “Todos os compradores receberão automaticamente tudo o que pagaram.”
O desfecho pode variar conforme a suficiência do acervo afetado, os custos restantes, o financiamento da construção, as deliberações coletivas e a execução do rito aplicável. Qualquer desses fatores pode alterar de modo relevante a posição do comprador.
O patrimônio de afetação garante a conclusão ou a devolução integral?
As fontes examinadas não estabelecem garantia absoluta. A segregação patrimonial e o procedimento legal podem mudar a forma de enfrentar a quebra, mas não autorizam promessa de conclusão, entrega no prazo ou restituição integral em todos os casos. Mesmo segregado, o empreendimento pode sofrer insuficiência financeira, paralisação operacional, litígios e obrigações próprias.
Distinção útil, sim. Seguro, não.
Em notícia de 18 de outubro de 2024, o Superior Tribunal de Justiça informou que a extinção do patrimônio de afetação exige a quitação das obrigações perante o agente financiador do empreendimento. A consequência para a análise é importante: os valores pagos pelos adquirentes não podem ser considerados isoladamente.
Ainda assim, a fonte é um resumo institucional de julgamento da Quarta Turma, e não o acórdão integral. Antes de aplicar o entendimento a uma negociação, é preciso conferir a decisão, sua situação processual e os desdobramentos posteriores.
Como confirmar se o empreendimento possui o regime?
A confirmação deve vir de registros atuais do empreendimento específico, nunca apenas de folheto ou afirmação verbal. Como a adoção é facultativa e exige constituição formal, comprador e corretor devem obter documentos da incorporação e provas registrais, além de validação profissional do ato pertinente àquele caso.
Uma análise prática pode abranger:
- certidão atualizada da matrícula do imóvel;
- memorial de incorporação registrado e suas alterações;
- identificação da incorporadora e de eventual SPE;
- contratos e informações disponíveis sobre o financiamento da obra;
- documento apresentado como prova da constituição do patrimônio de afetação;
- ônus, gravames e averbações relevantes;
- coerência entre matrícula, contrato, quadro-resumo e material comercial.
Consultar a matrícula é uma inferência prática baseada no caráter formal do regime. A pesquisa aprovada não recuperou a redação vigente exata que define o ato registral aplicável. Por isso, um especialista brasileiro em direito registral deve confirmar qual certidão e qual averbação servem como prova.
A diligência também deve alcançar riscos além da insolvência. Consulte como ler uma tabela de vendas de incorporadora antes de comprar na planta e o custo total de um imóvel na planta para duas verificações relacionadas.
Fale com um especialista
Quer ver isso aplicado no seu caso?
Em vez de terminar o artigo e ficar na teoria, mande a sua situação no WhatsApp. A gente responde com o próximo passo concreto.
SPE e patrimônio de afetação são a mesma coisa?
São estruturas distintas. A SPE é uma pessoa jurídica criada para determinado projeto. Já o patrimônio de afetação é um regime legal que segrega bens e direitos de uma incorporação. A simples presença da SPE não demonstra que a obra possui patrimônio afetado.
Uma notícia do Superior Tribunal de Justiça, datada de 24 de maio de 2022, aborda hipóteses em que SPEs imobiliárias podem se submeter à recuperação judicial. O tratamento relatado varia segundo a existência do patrimônio de afetação, o que reforça a separação entre as estruturas. A aplicação para além dos fatos julgados exige leitura do acórdão completo.
Também separado, o RET diz respeito ao tratamento tributário. Nenhuma alíquota, opção ou condição atual deve ser informada sem consulta à legislação fiscal e às normas da Receita Federal do Brasil vigentes na data relevante.
A explicação comercial cabe em poucas palavras: a SPE identifica uma empresa voltada ao projeto, o patrimônio de afetação cuida da segregação jurídica de ativos e o RET trata da tributação. Cada item requer prova própria.
Falência da incorporadora é a mesma coisa que distrato?
A insolvência da incorporadora e a rescisão pelo adquirente são eventos jurídicos diferentes. Regras de retenção ligadas ao distrato não podem ser simplesmente transportadas para uma análise de quebra. As fontes examinadas tampouco sustentam percentual fixo de devolução nessa hipótese.
Por que essa diferença importa? Importar um percentual da legislação de distrato pode distorcer a compreensão do comprador sobre o acervo afetado e o procedimento coletivo pertinente. Para a questão específica da rescisão, leia Lei do Distrato: o que pode ser retido na rescisão imobiliária?.
O que o corretor deve explicar antes da assinatura?
Cabe ao corretor separar o que os documentos demonstram daquilo que continua incerto. Isso inclui explicar a segregação patrimonial e afirmar com clareza que o regime não produz garantia automática de conclusão ou ressarcimento integral. Profissionais brasileiros qualificados devem avaliar consequências jurídicas próprias da negociação.
Uma conversa tecnicamente defensável cobre quatro pontos:
- Confirmar se o empreendimento constituiu formalmente o patrimônio de afetação.
- Explicar a separação dos ativos da obra em relação ao patrimônio geral da incorporadora, conforme a Lei nº 4.591/1964.
- Informar que a segregação não assegura conclusão automática nem devolução integral.
- Encaminhar questões de insolvência, financiamento e registro aos especialistas jurídicos e registrais adequados.
Guarde os documentos de apoio e anote a data de emissão de cada um. Certidão antiga não deve ser descrita como atual. Quando faltarem provas, a formulação precisa é “não verificado”, e não “provavelmente protegido”.
Explicar a separação dos ativos da obra em relação ao patrimônio geral da incorporadora, conforme a Lei nº 4.591/1964.
Qual é a regra de decisão ao comparar lançamentos?
Considere o patrimônio de afetação comprovado uma distinção jurídica importante, não uma nota completa de risco. A comparação deve examinar se o regime existe, qual documento o comprova, quais financiamentos e gravames constam dos registros atuais e se o contrato retrata corretamente a estrutura do empreendimento.
A evidência permite uma conclusão qualificada: o patrimônio de afetação pode separar os ativos do projeto do patrimônio geral da incorporadora e organizar a resposta à quebra. No centro dessa proteção está o seu limite. Riscos de construção, financiamento e execução permanecem.
Antes da assinatura, analise em conjunto os arts. 31-A a 31-F vigentes, a prova registral e os documentos da obra. Se uma falência ou recuperação judicial puder alterar a decisão de compra, a orientação de um advogado brasileiro qualificado é indispensável.
Fontes e limitações
- Câmara dos Deputados, Lei nº 4.591, de 16 de dezembro de 1964, texto atualizado, acesso em 17 de setembro de 2026. Escopo: condomínios e incorporações imobiliárias no Brasil. Limitação: conferir diretamente a redação vigente dos arts. 31-A a 31-F.
- Câmara dos Deputados, Lei nº 10.931, de 2 de agosto de 2004, publicação original, acesso em 17 de setembro de 2026. Limitação: a publicação original não comprova, isoladamente, a redação consolidada vigente.
- Superior Tribunal de Justiça, Fim do patrimônio de afetação exige quitação do financiamento, 18 de outubro de 2024. Limitação: notícia institucional; conferir o acórdão e a evolução processual posterior.
- Superior Tribunal de Justiça, A submissão de SPE imobiliária à recuperação judicial, 24 de maio de 2022. Limitação: não generalizar o precedente além de seus fatos e fundamentos.
FAQ
Como funciona o patrimônio de afetação na compra de um imóvel na planta?
O patrimônio de afetação separa juridicamente os bens e direitos do empreendimento do patrimônio geral da incorporadora. Prevista nos artigos 31-A a 31-F da Lei nº 4.591/1964, essa separação pode resguardar o projeto de dívidas estranhas à obra, mas não garante conclusão, entrega pontual ou restituição integral.
Qual é a diferença entre SPE e patrimônio de afetação?
A SPE é uma pessoa jurídica criada para executar um projeto específico, enquanto o patrimônio de afetação é a segregação legal dos bens e direitos da incorporação. Os institutos não são equivalentes e também não se confundem com o RET. O corretor deve comprovar cada estrutura antes de explicar riscos ao comprador.
Qual é a melhor forma de saber se o empreendimento tem patrimônio de afetação?
A forma mais segura é solicitar comprovação registral atualizada e os documentos da incorporação, com revisão jurídica quando houver dúvidas sobre redação ou ônus. O regime é facultativo e não pode ser presumido pela publicidade, pela existência de SPE ou pelo enquadramento tributário. A análise deve considerar aquele empreendimento específico.
O que acontece com quem comprou na planta se a incorporadora falir?
O comprador não recebe automaticamente o imóvel concluído nem a restituição integral se a incorporadora falir. Quando existe patrimônio de afetação, o conjunto segregado segue um procedimento coletivo ligado à obra. O resultado depende dos ativos disponíveis, das obrigações do projeto, das deliberações aplicáveis e da legislação vigente.
Quando o patrimônio de afetação é encerrado?
O patrimônio de afetação não se encerra necessariamente com o término da obra ou a entrega das unidades. Em 2024, o STJ informou que as obrigações perante o agente financiador devem estar quitadas para sua extinção. Outras condições legais precisam ser conferidas na legislação vigente e no caso concreto.
Vale a pena gastar com a verificação antes de recomendar um lançamento?
A verificação funciona como controle de risco, não como garantia de retorno financeiro. Para o corretor, examinar comprovação registral, documentos da incorporação e dúvidas jurídicas reduz o risco de prometer conclusão ou reembolso sem respaldo. O custo da diligência varia, mas informações incorretas podem gerar consequências comerciais e jurídicas relevantes.
Posso usar a mesma explicação sobre patrimônio de afetação em qualquer lançamento?
Uma explicação genérica não basta porque o regime é facultativo e específico de cada empreendimento. O corretor deve conferir comprovação registral aplicável, documentos da incorporação, financiamento e texto legal vigente. Falência, quóruns, ordem de pagamentos ou possível responsabilidade adicional dos adquirentes exigem revisão jurídica, não afirmações padronizadas de venda.
Fale com um especialista
Tem um caso concreto pra resolver?
Chame a Imovitec no WhatsApp. A gente responde rápido e já entra no seu contexto — sem formulário, sem espera.
Perguntas frequentes
Como funciona o patrimônio de afetação na compra de um imóvel na planta?
O patrimônio de afetação separa juridicamente os bens e direitos do empreendimento do patrimônio geral da incorporadora. Prevista nos artigos 31-A a 31-F da Lei nº 4.591/1964, essa separação pode resguardar o projeto de dívidas estranhas à obra, mas não garante conclusão, entrega pontual ou restituição integral.
Qual é a diferença entre SPE e patrimônio de afetação?
A SPE é uma pessoa jurídica criada para executar um projeto específico, enquanto o patrimônio de afetação é a segregação legal dos bens e direitos da incorporação. Os institutos não são equivalentes e também não se confundem com o RET. O corretor deve comprovar cada estrutura antes de explicar riscos ao comprador.
Qual é a melhor forma de saber se o empreendimento tem patrimônio de afetação?
A forma mais segura é solicitar comprovação registral atualizada e os documentos da incorporação, com revisão jurídica quando houver dúvidas sobre redação ou ônus. O regime é facultativo e não pode ser presumido pela publicidade, pela existência de SPE ou pelo enquadramento tributário. A análise deve considerar aquele empreendimento específico.
O que acontece com quem comprou na planta se a incorporadora falir?
O comprador não recebe automaticamente o imóvel concluído nem a restituição integral se a incorporadora falir. Quando existe patrimônio de afetação, o conjunto segregado segue um procedimento coletivo ligado à obra. O resultado depende dos ativos disponíveis, das obrigações do projeto, das deliberações aplicáveis e da legislação vigente.
Quando o patrimônio de afetação é encerrado?
O patrimônio de afetação não se encerra necessariamente com o término da obra ou a entrega das unidades. Em 2024, o STJ informou que as obrigações perante o agente financiador devem estar quitadas para sua extinção. Outras condições legais precisam ser conferidas na legislação vigente e no caso concreto.
Vale a pena gastar com a verificação antes de recomendar um lançamento?
A verificação funciona como controle de risco, não como garantia de retorno financeiro. Para o corretor, examinar comprovação registral, documentos da incorporação e dúvidas jurídicas reduz o risco de prometer conclusão ou reembolso sem respaldo. O custo da diligência varia, mas informações incorretas podem gerar consequências comerciais e jurídicas relevantes.
Posso usar a mesma explicação sobre patrimônio de afetação em qualquer lançamento?
Uma explicação genérica não basta porque o regime é facultativo e específico de cada empreendimento. O corretor deve conferir comprovação registral aplicável, documentos da incorporação, financiamento e texto legal vigente. Falência, quóruns, ordem de pagamentos ou possível responsabilidade adicional dos adquirentes exigem revisão jurídica, não afirmações padronizadas de venda.
Imovitec
Transforme dados em próximos passos.
Conheça o diagnóstico Imovitec e enxergue onde estão as suas melhores oportunidades.